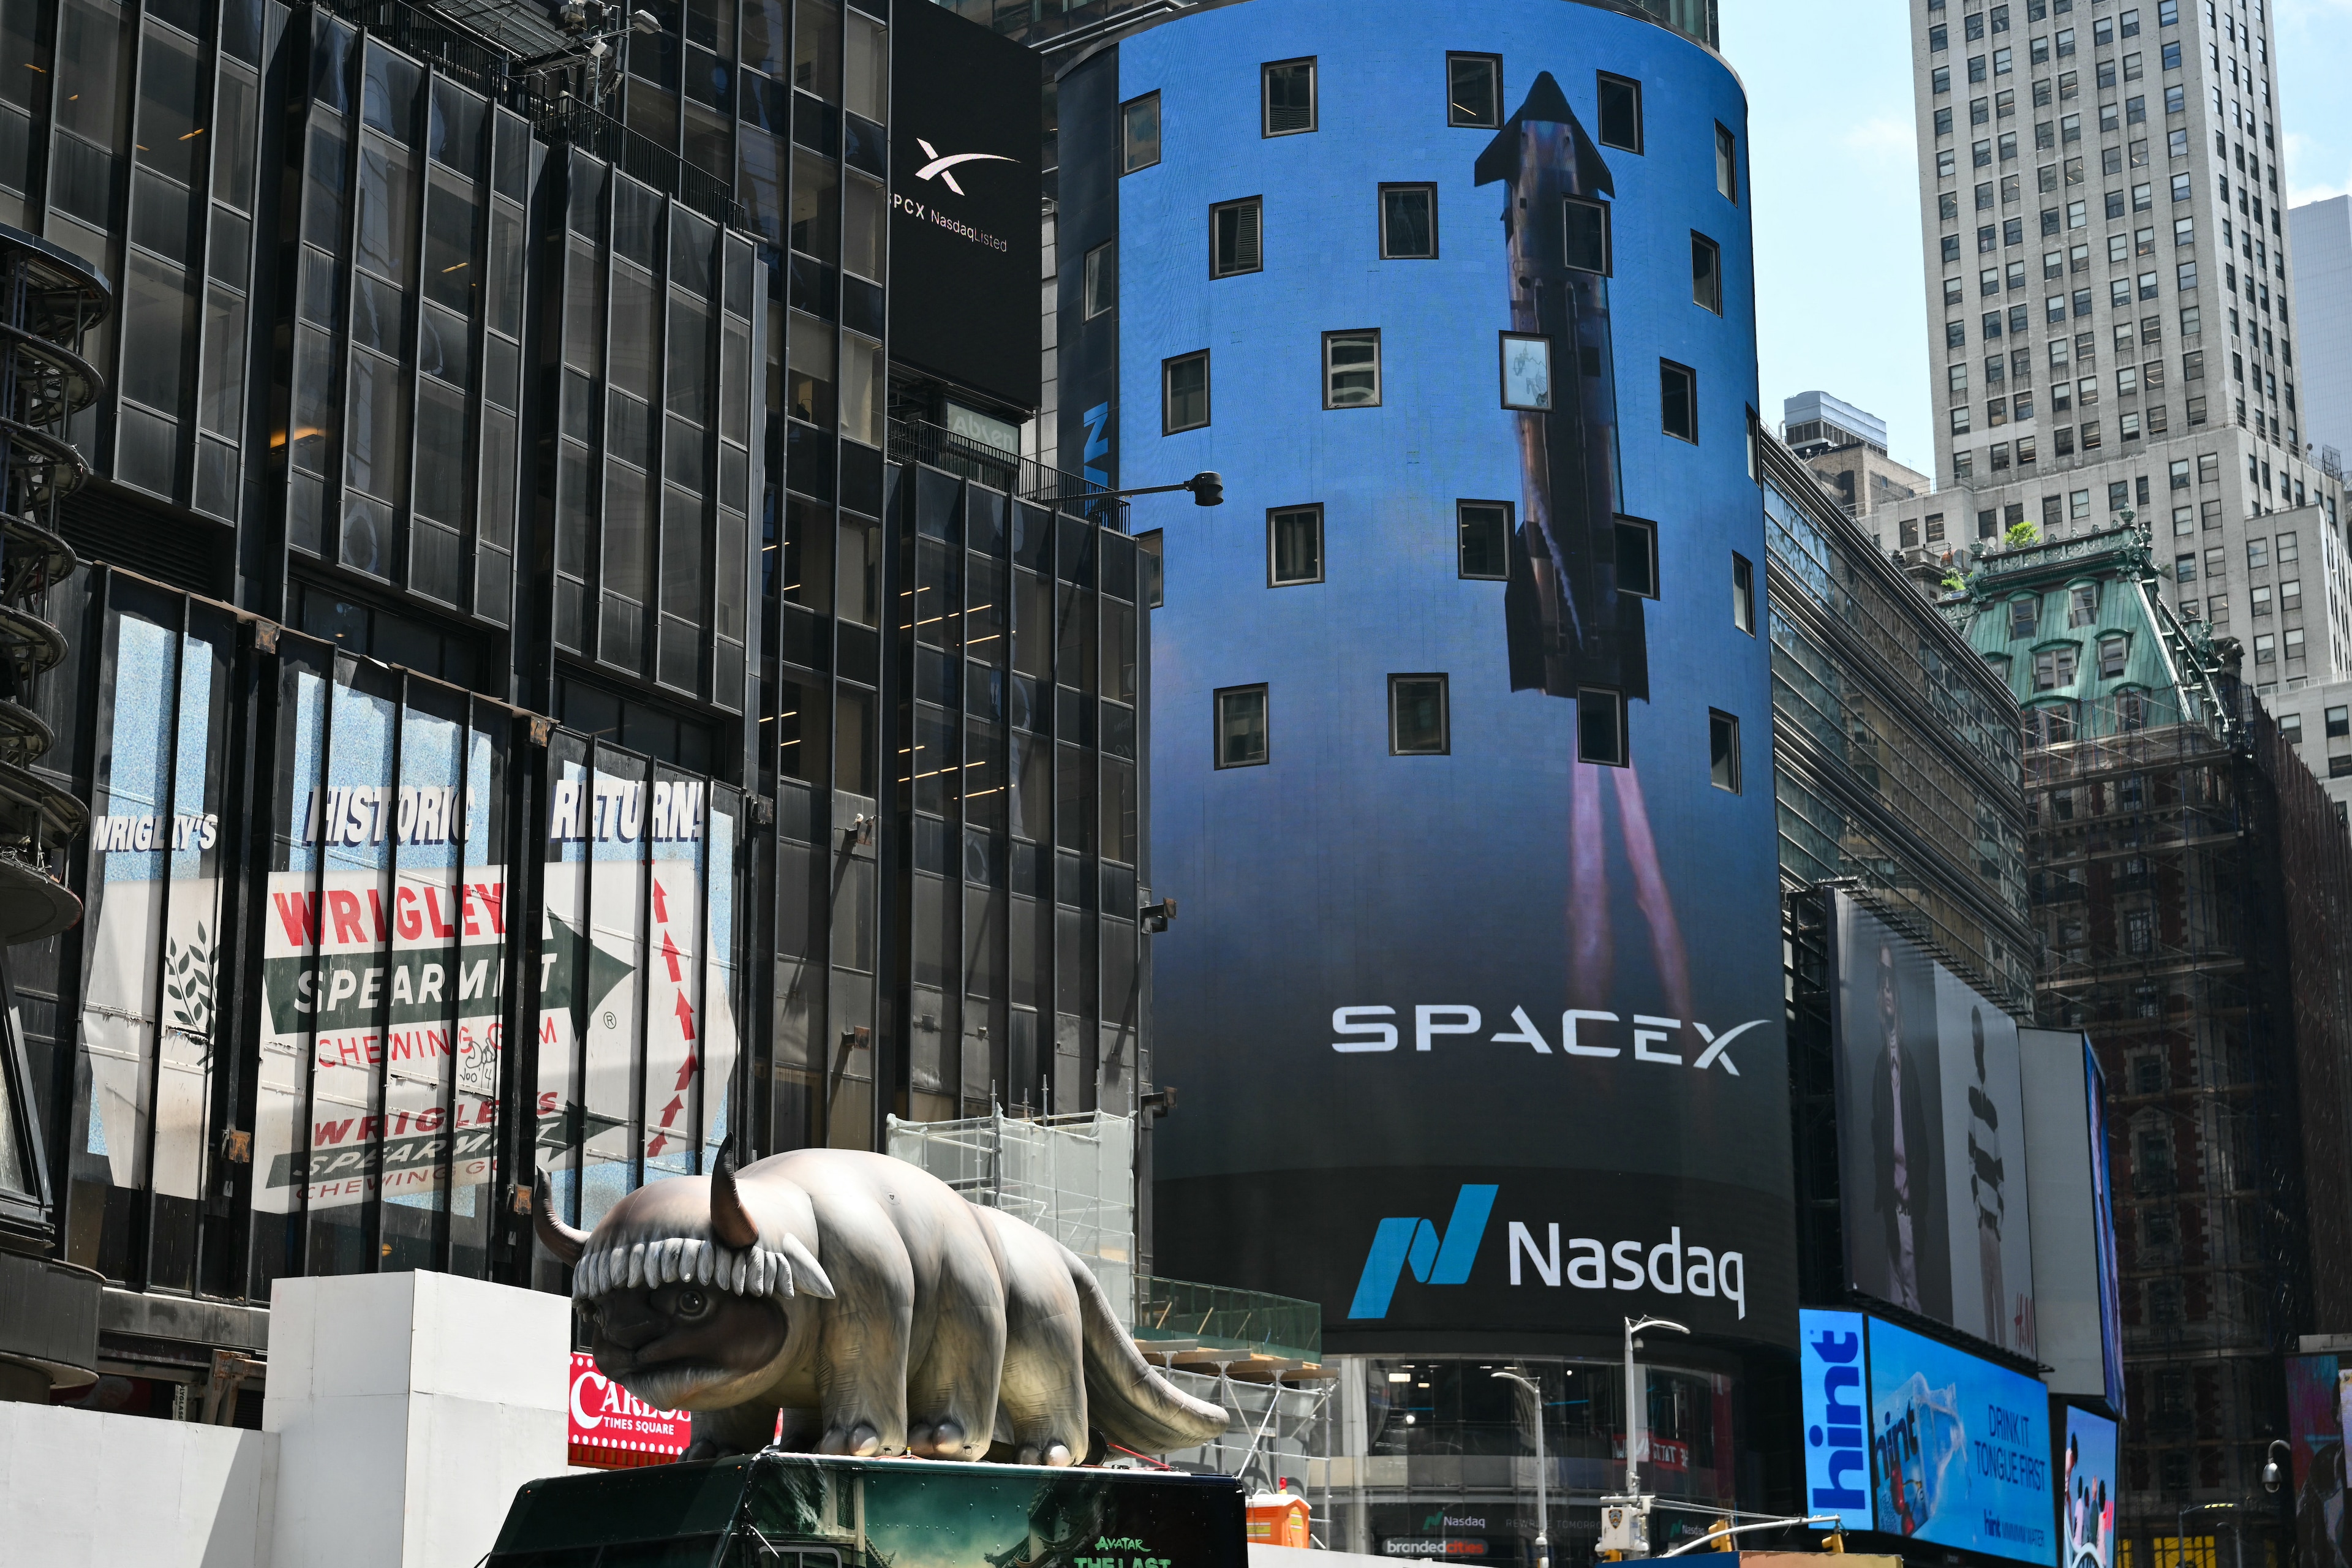
Tesla i SpaceX przed możliwą fuzją. Czy akcjonariuszy Tesli czeka przełom?
Tesla i SpaceX mają analizować możliwość połączenia, które mogłoby istotnie zmienić sytuację akcjonariuszy obu spółek. Na rynku pojawiają się spekulacje dotyczące wyceny akcji Tesli na poziomie 420 USD, jednak oficjalne warunki potencjalnej transakcji nie zostały ogłoszone. Kluczowe pytania dotyczą sposobu rozliczenia fuzji, możliwej wymiany akcji na walory SpaceX oraz wpływu połączenia na przyszłą wycenę Tesli.
Tesla i SpaceX powołały specjalne komitety, które mają zbadać możliwość połączenia obu firm. W komentarzach inwestorów pojawia się kwota około 420 dolarów za akcję Tesli, a na rynku opcji widać zainteresowanie kontraktami z taką ceną wykonania. Spółki nie ogłosiły jednak ani ceny, ani warunków transakcji. Ocenę potencjalnego połączenia komplikują różnice w wynikach obu przedsiębiorstw oraz możliwość rozliczenia ewentualnego przejęcia akcjami SpaceX.
Komitety zbadają połączenie, ale warunków jeszcze nie ma
W raporcie kwartalnym Tesla potwierdziła powołanie komitetu złożonego z dyrektorów, którzy nie są objęci konfliktem interesów w tej sprawie. Jego zadaniem jest zbadanie możliwości zacieśnienia relacji ze SpaceX, w tym połączenia przedsiębiorstw. O utworzeniu komitetów w obu firmach Elon Musk poinformował 20 października podczas konferencji poświęconej wynikom SpaceX. Sam pozytywnie ocenia ten pomysł, zastrzega jednak, że warunki nie zostały jeszcze uzgodnione.
Na razie nie ogłoszono umowy, ceny, parytetu wymiany akcji ani terminu transakcji. Tesla wskazuje, że potrzebne byłyby pozytywna rekomendacja komitetu oraz zgoda akcjonariuszy, jeśli okaże się wymagana.
Skąd spekulacje o 420 USD za akcję Tesli?
Kwota 420 dolarów pojawiła się w prognozie Gary’ego Blacka z 19 października. Inwestor zakłada, że SpaceX mogłoby zaproponować przejęcie Tesli w zamian za własne akcje. Przy stałym parytecie wymiany wartość pakietu otrzymanego przez akcjonariuszy Tesli zmieniałaby się wraz z kursem SpaceX. Wycena odpowiadająca 420 dolarom w dniu ogłoszenia oferty nie gwarantowałaby więc takiej samej wartości przy zamknięciu transakcji. Dopiero poznanie konkretnych warunków pozwoliłoby ocenić premię oraz wpływ emisji nowych akcji na udziały dotychczasowych właścicieli i ich prawa głosu.
SpaceX szybko zwiększa przychody, a Tesla mierzy się ze spadkiem zysków
W trzecim kwartale Tesla osiągnęła 28,046 mld dolarów przychodów, czyli wynik zbliżony do ubiegłorocznego. Zysk operacyjny spadł jednak z 1,624 mld do 718 mln dolarów, a zysk przypisany akcjonariuszom zmniejszył się z 1,373 mld do 787 mln. Korzystniej wypadł skorygowany zysk na akcję: wyniósł 0,48 dolara przy konsensusie na poziomie 0,45 dolara. Spółka odnotowała również dodatnie wolne przepływy pieniężne w wysokości 1,531 mld dolarów.
SpaceX wykazał natomiast 14,575 mld dolarów przychodów, o ponad 161 proc. więcej niż rok wcześniej. Po wcześniejszej stracie spółka osiągnęła 2,791 mld dolarów zysku operacyjnego, a jej zysk netto wyniósł 4,404 mld. Przychody segmentu sztucznej inteligencji sięgnęły 7,560 mld dolarów. Za część wzrostu odpowiadają przejęcia: Cursor, którego zakup sfinalizowano w sierpniu, do końca września przyniósł 608 mln dolarów przychodów.
Szybki rozwój SpaceX wymaga jednak wysokich nakładów inwestycyjnych. W kwartale wyniosły one 19,593 mld dolarów, a na czwarty kwartał zarząd przewiduje wydatki rzędu 35–40 mld. Prognoza przychodów na pierwszy kwartał 2027 r. zakłada z kolei 33–37 mld dolarów. Utrzymanie tak szybkiego tempa wzrostu wymagałoby sprawnego uruchamiania kolejnych mocy oraz utrzymania popytu.
W przypadku Tesli część oczekiwań wciąż wiąże się z projektami, na których efekty trzeba będzie jeszcze poczekać. Musk przewiduje rozpoczęcie dostaw robotów Optimus do klientów zewnętrznych pod koniec 2027 r., a produkcję użytecznych chipów Terafab na większą skalę — około trzeciego kwartału 2028 r. Według zarządu autonomiczne taksówki mogłyby zacząć wyraźniej wpływać na wyniki w 2027 r. Akcjonariusze wyceniają więc przyszłe możliwości spółki w warunkach słabszej bieżącej rentowności.
Obie firmy łączy rozwój sztucznej inteligencji. Tesla pracuje nad jej zastosowaniami w pojazdach i robotach, a SpaceX łączy infrastrukturę obliczeniową z modelami i aplikacjami oraz łącznością satelitarną Starlink. Połączenie mogłoby ułatwić współpracę tych biznesów. Na razie nie wiadomo jednak, jak duże oszczędności i dodatkowe przychody mogłoby przynieść.
Barclays podnosi rekomendację, łącząc fuzję z poprawą perspektyw Tesli
26 października Barclays podniósł rekomendację dla Tesli z „równoważ” do „przeważaj” i cenę docelową z 370 do 450 dolarów. Wobec zamknięcia z 23 października na poziomie 372,22 dolara oznaczałoby to około 20,9 proc. potencjału wzrostu. Cena docelowa banku jest oceną wartości akcji, odrębną od spekulacyjnych 420 dolarów za ewentualne przejęcie.
Analityk Dan Levy traktuje możliwe połączenie ze SpaceX jako jeden z powodów do oczekiwania wzrostu kursu Tesli. Zakłada, że transakcja mogłaby obejmować premię dla jej akcjonariuszy. Bank dostrzega również poprawę perspektyw działalności samochodowej, wzrost wykorzystania Robotaxi i większy popyt związany z systemem wspomagania jazdy FSD. Levy wskazuje na szansę powrotu biznesu samochodowego do wzrostu oraz dalszej poprawy w 2027 r. W segmencie energii popyt z centrów danych mógłby, według banku, wspierać wzrost dostaw przekraczający 50 proc.
Wątek energetyczny ma oparcie także w wypowiedzi zarządu z 21 października. Musk stwierdził, że Megapacki na 2027 r. są niemal wyprzedane, a spółka zwiększa produkcję, aby sprostać popytowi. Chodzi o duże magazyny energii, nie całą ofertę energetyczną Tesli. Duże zainteresowanie dostawami poprawia widoczność popytu, ale realizacja zamówień i ich rentowność nadal zależą od wykonania planów produkcyjnych.
:
Rekordowe wyniki SK hynix napędzają KOSPI. Czy hossa na półprzewodnikach potrwa do 2030 roku?
SK hynix przyciąga uwagę inwestorów rekordowymi wynikami finansowymi za III kwartał 2026 roku. Przychody producenta pamięci HBM przekroczyły 100 bln wonów, a marża operacyjna sięgnęła 80%, wspierając wzrost indeksu KOSPI o ponad 6%. Rosnący popyt na pamięci wykorzystywane w sztucznej inteligencji ponownie wzmacnia optymizm wokół sektora półprzewodników. Czy rekordowe wyniki SK hynix zapowiadają dalszą hossę na spółkach AI, mimo niepewności przed decyzją Fed?
Kapitał odpływa z sektora AI. Czy Wall Street czeka większa rotacja?
Amerykański rynek akcji przechodzi okres zmiany nastrojów. Po ustanowieniu historycznego szczytu Nasdaq 100 inwestorzy zaczęli ograniczać ekspozycję na spółki technologiczne, a spadające rentowności obligacji USA wskazują na wzrost zainteresowania rynkiem długu. W centrum uwagi pozostają rekordowe wydatki na sztuczną inteligencję i niepewność dotycząca ich przyszłej rentowności. Czy rotacja kapitału z sektora AI do obligacji i innych segmentów rynku oznacza początek szerszej korekty na Wall Street?
Lula wygrywa wybory w Brazylii. Real i brazylijskie ETF-y gwałtownie tracą
Wynik wyborów prezydenckich w Brazylii wywołał gwałtowną reakcję inwestorów. Po doniesieniach o zwycięstwie Luiza Inácia Luli da Silvy pod presją znalazły się brazylijski real oraz fundusze ETF powiązane z indeksem Bovespa. Spadki na rynku walutowym i akcyjnym zwracają uwagę na ryzyko polityczne w gospodarkach wschodzących. Czy odpływ kapitału z Brazylii może wpłynąć również na polskiego złotego i warszawską GPW?