Rekordowe wyniki SK hynix napędzają KOSPI. Czy hossa na półprzewodnikach potrwa do 2030 roku?
SK hynix przyciąga uwagę inwestorów rekordowymi wynikami finansowymi za III kwartał 2026 roku. Przychody producenta pamięci HBM przekroczyły 100 bln wonów, a marża operacyjna sięgnęła 80%, wspierając wzrost indeksu KOSPI o ponad 6%. Rosnący popyt na pamięci wykorzystywane w sztucznej inteligencji ponownie wzmacnia optymizm wokół sektora półprzewodników. Czy rekordowe wyniki SK hynix zapowiadają dalszą hossę na spółkach AI, mimo niepewności przed decyzją Fed?
SK hynix pokazał, jak wygląda gorączka sztucznej inteligencji przeliczona na twardą gotówkę. Koreański producent pamięci zarobił w trzecim kwartale 83,33 bln wonów zysku operacyjnego przy przychodach 104,6 bln wonów. To pierwszy kwartał w historii spółki z przychodami powyżej 100 bln wonów, a marża operacyjna sięgnęła 80%. Inwestorzy w Seulu odpowiedzieli rajdem, który wyniósł indeks KOSPI o 6,39%. Jeszcze dwa tygodnie temu ten sam rynek tracił ponad 6% po doniesieniach o chińskiej konkurencji ze strony CXMT.
Marża jak u producenta oprogramowania
Wyniki SK hynix pobiły oczekiwania z dużym zapasem. Konsensus LSEG zakładał 76,72 bln wonów zysku operacyjnego i 98,34 bln wonów przychodów. W ujęciu rocznym przychody wzrosły o 328%, a zysk operacyjny o 632%. Marżę na poziomie 80% kojarzy się raczej z producentami oprogramowania niż z fabrykami krzemu, które wydają dziesiątki miliardów dolarów na linie produkcyjne.
Pamięci HBM, montowane w akceleratorach AI, są według spółki wyprzedane do 2029 r., a popyt ma przewyższać podaż aż do 2030 r. Długoterminowe umowy z kluczowymi klientami obejmują ponad połowę mocy produkcyjnych na lata 2027–2028. Już w czwartym kwartale nowa generacja HBM4 ma wyprzedzić HBM3E pod względem dostaw i przychodów. Do tego dochodzi program zwrotu dla akcjonariuszy o wartości ok. 100 bln wonów w 2026 r.: co najmniej 30 bln wonów w dywidendach i ponad 60 bln wonów w skupie i umorzeniu akcji. W środę rano notowania Samsung Electronics i SK hynix rosły o ponad 7%, a giełda w Seulu na pięć minut wstrzymała programowe zlecenia kupna.
KOSPI – interwał dzienny, 12 miesięcy, SMA 50 i SMA 200 [kurs: 6016,07, SMA 50: 6557,67, SMA 200: 6472,62].
Rynek boi się szczytu cyklu
Euforia wokół pamięci nie rozwiewa jednak wątpliwości co do cyklu w branży. Od 1 września do 27 października kurs SK hynix spadł o 18,8%. Inwestorzy obawiali się, że rekordowe ceny DRAM oznaczają szczyt koniunktury, a z Chin nadciąga tańsza podaż. Według szacunków Goldman Sachs wyceny koreańskich producentów chipów zakładały spadek zysków sektora w 2027 r. aż o 65%. Historia uczy ostrożności, bo pamięci to rynek gwałtownych cykli. Okresy niedoboru kończyły się w nim zwykle nadprodukcją i wojną cenową.
Decyzja Fed, ogłaszana dziś wieczorem czasu polskiego, będzie kolejnym testem dla spółek technologicznych. Rynek wycenia na ok. 90% pozostawienie stóp w przedziale 3,75–4,00%. Uwagę przyciągną jednak sygnały prezesa Kevina Warsha przed możliwą podwyżką w grudniu. W czwartek pełne wyniki pokaże Samsung Electronics. W tym tygodniu raportują też Alphabet, Microsoft i Amazon, czyli najwięksi nabywcy chipów dla AI. To od nich zależy, czy prognoza niedoboru do 2030 r. się obroni.
Podsumowanie sesji w Europie i USA
Wtorek zakończył się w Europie przewagą wzrostów. Inwestorów wspierały tańsza ropa, lepsze od oczekiwań dane z USA i powrót apetytu na technologie. Wśród liderów znalazły się AT&S i Besi, które zyskały ponad 11%. Wyjątkiem był Londyn, gdzie ciążyły rozczarowujące wyniki HSBC, którego akcje straciły ponad 5%. FTSE100 stracił 0,76%, a pozostałe wiodące indeksy zyskały od 0,49% (CAC40) do 0,84% (FTSE MIB). DAX wzrósł o 0,59%, a Euro Stoxx 50 o 0,72%.
Na Wall Street prym wiodły spółki technologiczne i półprzewodnikowe, a filadelfijski indeks półprzewodników wzrósł o 3,6%. Nastroje poprawiły optymizm wokół debiutu Anthropic i solidne dane makro. Zamówienia na dobra trwałe wzrosły we wrześniu o 1,8%, a indeks zaufania konsumentów skoczył do 91,7 pkt. Dow Jones hamował Boeing, który potaniał o 10,7% po większej od oczekiwań stracie kwartalnej. Dow Jones zyskał 0,04%, S&P500 wzrósł o 0,60%, a Nasdaq o 1,18%.
Koreański rajd przyćmiewa resztę Azji
Chipowy optymizm z Wall Street i wyniki SK hynix rozgrzewają giełdy Azji Wschodniej, choć poza Seulem zwyżki są umiarkowane przed decyzją Fed. W Indiach ciążą spółki IT i droga ropa. Nikkei 225 zyskuje 1,3%. S&P/ASX 200 tanieje symbolicznie o 0,03%. KOSPI wystrzeliwuje o 6,4%. Na pozostałych giełdach: Hong Kong (0,2%), Szanghaj (0,7%), Sensex (-0,8%), Singapur (0,1%).
Podsumowanie sesji na GPW
Wtorkowa sesja na GPW przyniosła wyraźne zwyżki, a prym wiodły banki. WIG-Banki zyskał 3,11%, a pięć pierwszych miejsc wśród liderów WIG20 zajęli kredytodawcy, z PKO BP i Pekao na czele pod względem obrotu. Warszawa wpisała się w globalny powrót apetytu na ryzyko, wspierany tańszą ropą i zwyżkami DAX. WIG20 zamknął dzień zaledwie ok. 0,11% poniżej historycznego szczytu. To już szósta w ciągu ponad miesiąca próba sforsowania strefy szczytów hossy, a pięć poprzednich kończyło się podażą. Do wybicia potrzebny jest impuls z zewnątrz. Ryzykiem pozostają wieczorna decyzja Fed, raporty amerykańskich gigantów technologicznych i mocny dolar, który od początku roku zyskał wobec złotego ponad 10%.
Kontrakt na WIG20 na świecach dziennych z ostatnich 12 miesięcy z SMA 50 (biała) i SMA 200 (pomarańczowa). Indeks utrzymuje się wysoko ponad obiema średnimi i znów testuje strefę szczytów hossy, spod której dotąd był spychany.
Obrót na szerokim rynku wyniósł 3,05 mld zł. WIG zyskał 0,93%. Indeks blue chipów zyskał 0,96%. WIG20 fut wzrósł o 0,99%. mWIG40 zyskał 1,03%, a sWIG80 0,53%.
Złoty traci grunt w cieniu drogiej ropy
GBPPLN - para aktualnie handlowana jest po 5,26.
EURPLN - dziś euro wycenione jest na 4,40.
USDPLN - dolar jest dziś handlowany po 3,96.
CHFPLN - aktualnie za franka trzeba zapłacić 4,77.
PLNJPY - para handlowana jest po 39,84.
:
Tesla i SpaceX przed możliwą fuzją. Czy akcjonariuszy Tesli czeka przełom?
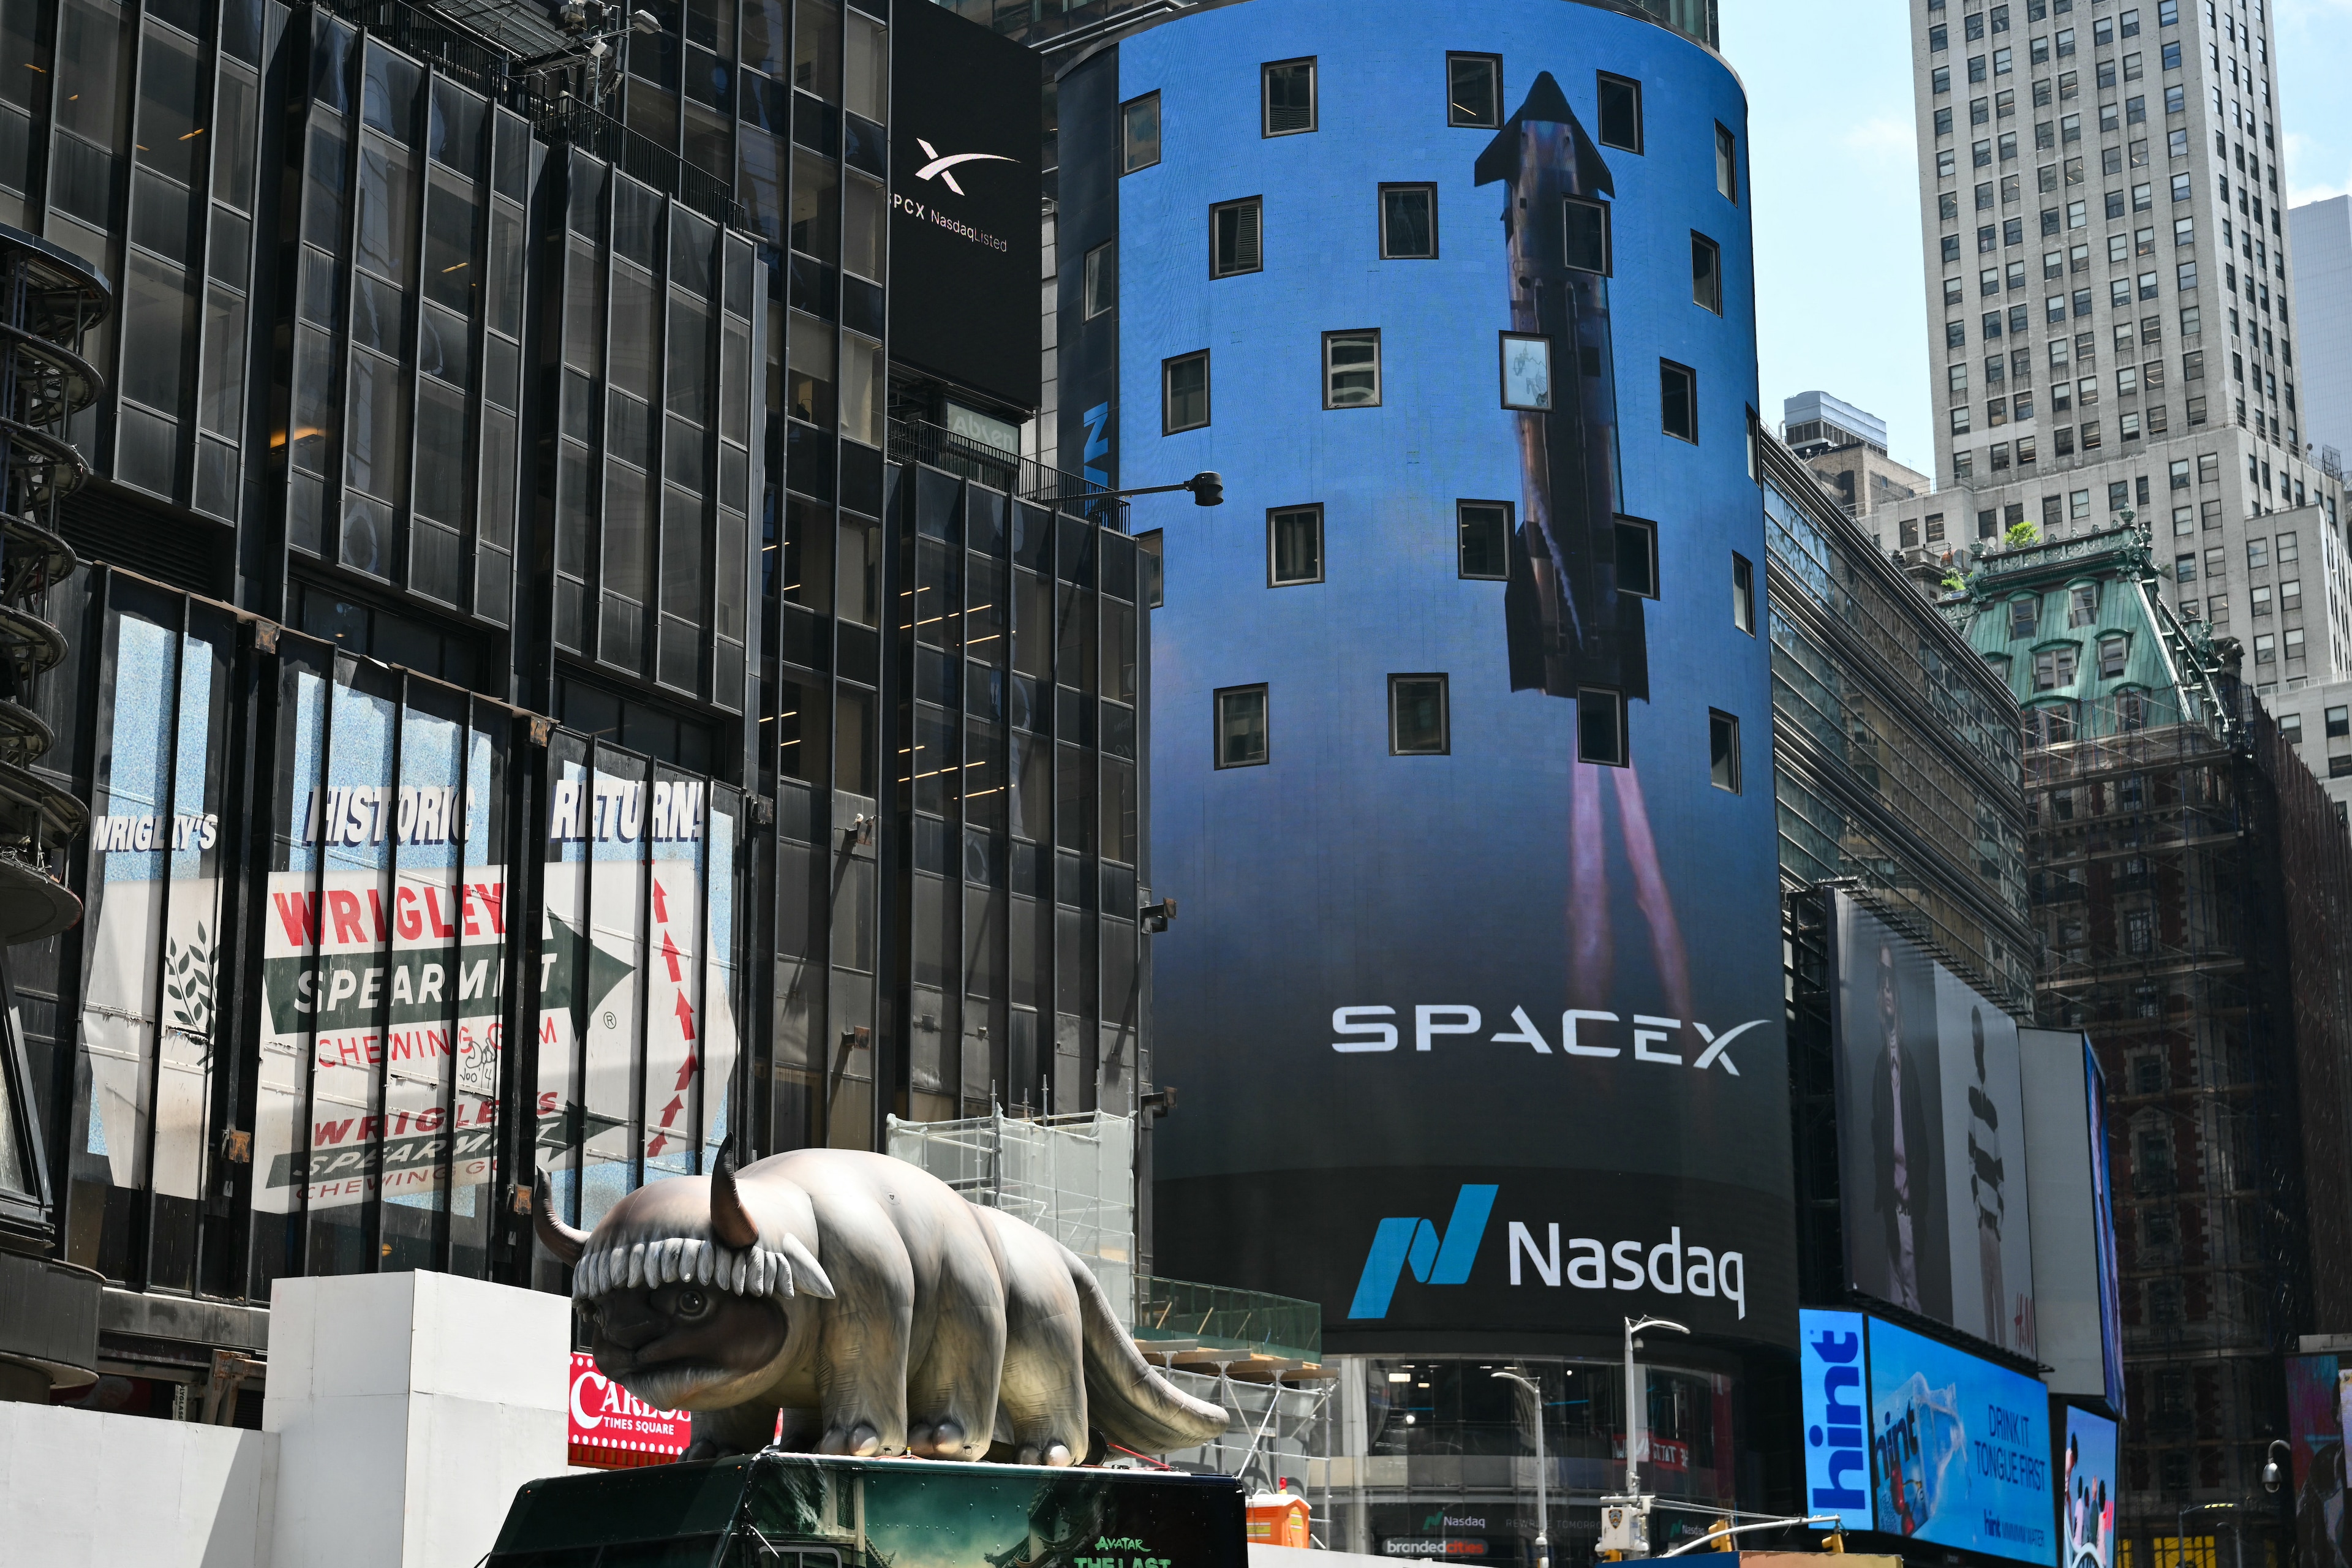
Tesla i SpaceX mają analizować możliwość połączenia, które mogłoby istotnie zmienić sytuację akcjonariuszy obu spółek. Na rynku pojawiają się spekulacje dotyczące wyceny akcji Tesli na poziomie 420 USD, jednak oficjalne warunki potencjalnej transakcji nie zostały ogłoszone. Kluczowe pytania dotyczą sposobu rozliczenia fuzji, możliwej wymiany akcji na walory SpaceX oraz wpływu połączenia na przyszłą wycenę Tesli.
Kapitał odpływa z sektora AI. Czy Wall Street czeka większa rotacja?
Amerykański rynek akcji przechodzi okres zmiany nastrojów. Po ustanowieniu historycznego szczytu Nasdaq 100 inwestorzy zaczęli ograniczać ekspozycję na spółki technologiczne, a spadające rentowności obligacji USA wskazują na wzrost zainteresowania rynkiem długu. W centrum uwagi pozostają rekordowe wydatki na sztuczną inteligencję i niepewność dotycząca ich przyszłej rentowności. Czy rotacja kapitału z sektora AI do obligacji i innych segmentów rynku oznacza początek szerszej korekty na Wall Street?
Lula wygrywa wybory w Brazylii. Real i brazylijskie ETF-y gwałtownie tracą
Wynik wyborów prezydenckich w Brazylii wywołał gwałtowną reakcję inwestorów. Po doniesieniach o zwycięstwie Luiza Inácia Luli da Silvy pod presją znalazły się brazylijski real oraz fundusze ETF powiązane z indeksem Bovespa. Spadki na rynku walutowym i akcyjnym zwracają uwagę na ryzyko polityczne w gospodarkach wschodzących. Czy odpływ kapitału z Brazylii może wpłynąć również na polskiego złotego i warszawską GPW?