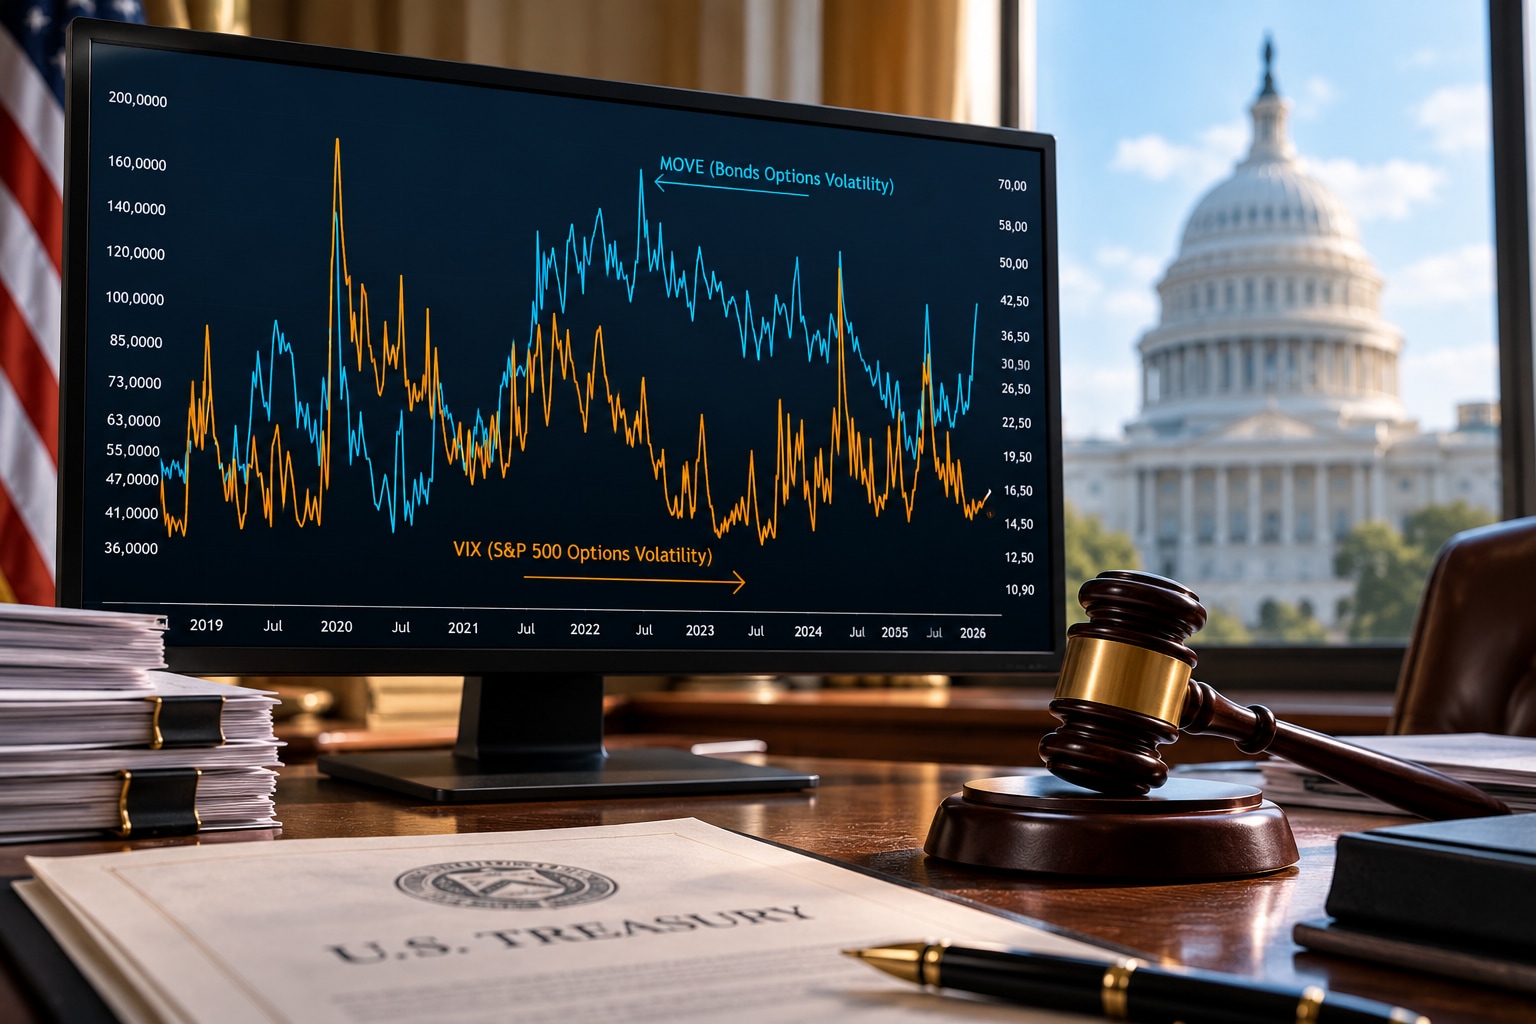
MOVE >100, VIX en calma: las subastas pueden cerrar el gap
Las rentabilidades soberanas alcanzan niveles no vistos en décadas y el mercado vuelve a discriminar por deuda, crecimiento y gobernabilidad. Tras la débil subasta estadounidense a cinco años, atención a las emisiones de 10 años (miércoles, 19:00 h) y 30 años (jueves, 19:00 h).
Analista de Mercado
El mercado vuelve a discriminar: deuda, crecimiento y gobernabilidad importan
El fuerte repunte de las rentabilidades refleja algo más que inflación y expectativas de tipos. La elevada emisión de deuda pública, combinada con la retirada progresiva de los bancos centrales como compradores netos, obliga al mercado privado a absorber cada vez más papel.
Pero no todos los emisores pagan el mismo precio. El mercado discrimina en función de deuda y déficit, crecimiento, estabilidad política y credibilidad fiscal. Una economía altamente endeudada puede resultar más sostenible si crece con fuerza; el problema aumenta cuando deuda elevada, bajo crecimiento y falta de gobernabilidad aparecen simultáneamente.
Esta diferenciación también se refleja en los CDS soberanos, que repuntan con mayor intensidad en las economías fiscalmente más vulnerables. Los países que destinan una mayor proporción de sus ingresos al servicio de la deuda son también los más expuestos al actual repunte de los tipos.
Primas de riesgo de diferentes países de la UME, rentabilidad del Bund alemán y evolución del índice del euro, construido con TradingView a 06/10/2026
La retórica no funciona sin credibilidad fiscal
Las intervenciones verbales pueden contener temporalmente la tensión, pero difícilmente sustituyen a una trayectoria fiscal creíble. El 8 de septiembre, Scott Bessent lanzó su conocido «I am the house», reivindicando la capacidad del Tesoro estadounidense para influir sobre el mercado.
Desde entonces, la curva estadounidense se ha desplazado con fuerza al alza y la débil subasta de notas a cinco años del 23 de septiembre aceleró el movimiento. La credibilidad termina midiéndose en la rentabilidad que exigen los compradores para absorber nueva deuda.
Francia se ha convertido, por su parte, en uno de los principales focos europeos. Déficit elevado, CDS en máximos de varios años y fragmentación política dificultan los compromisos de consolidación fiscal. El 20 de octubre, el voto sobre la primera parte del proyecto presupuestario será una nueva prueba de credibilidad ante el mercado.
Evolución de la curva de tipos de EEUU desde el 8 de septiembre (Scott Bessent), subasta de notas a 5 años y actualidad, construido con TradingView a 06/10/26
Las subastas son eventos de alto impacto: EEUU decepciona y Francia paga el precio
Las subastas se han convertido en una prueba de estrés en tiempo real sobre la demanda de deuda soberana.
La última emisión estadounidense de notas a cinco años dejó una señal de debilidad. El Tesoro colocó 70.000 millones de USD al 5,033%, pero el bid-to-cover cayó hasta 2,21x, los inversores indirectos absorbieron menos papel de lo habitual y la adjudicación dejó un tail de 3,1 puntos básicos.
El mensaje fue incómodo: incluso después del fuerte repunte de las rentabilidades, el mercado exigió una prima adicional para absorber la emisión.
Francia ofreció una lectura diferente. La Agence France Trésor colocó prácticamente 12.000 millones de euros en cuatro OAT con vencimientos entre 2036 y 2048 y ratios bid-to-cover de entre 2,00x y 3,02x.
Hubo compradores, pero a un coste elevado: las rentabilidades de adjudicación oscilaron entre el 4,93% y el 5,40%. Además, el bid-to-cover del OAT 2036 cayó hasta 2,00x, frente a 2,28x en septiembre y 2,41x en junio.
Dos señales diferentes del mismo problema: EEUU encuentra resistencia en la demanda y Francia encuentra compradores, pero a un coste cada vez mayor.
Próxima prueba: notas a 10 años (X-19:00h) y T-Bonds a 30 años (J-19:00h)
La atención se desplaza ahora hacia los vencimientos largos: notas a 10 años el miércoles y T-Bonds a 30 años el jueves, ambas a las 19:00h.
Como referencia, el bid-to-cover ha rondado históricamente 2,6x en el 10 años y 2,4x en el 30 años. Más que tomarlos como umbrales rígidos, habrá que analizar conjuntamente el bid-to-cover, la participación de inversores indirectos y el tail de la subasta.
Una demanda sólida podría estabilizar los tipos largos y contener la volatilidad de los bonos. Por el contrario, otra subasta débil reforzaría la señal dejada por el cinco años: incluso con rentabilidades superiores al 5%, el mercado podría seguir exigiendo una prima adicional para absorber duración.
En este último escenario, la gran pregunta sería si la tensión termina saltando de los bonos al resto de activos, cerrando parte de la actual divergencia entre un MOVE por encima de 100 y un VIX todavía contenido.
Índice MOVE (volatilidad bonos) e índice VIX (volatilidad S&P 500) gráfico semanal, construido con TradingView a 06/10/26
Próximas fechas importantes a vigilar:
20 de octubre — Presupuesto francés: voto solemne sobre la primera parte del PLF 2027. El mercado vigilará la capacidad del Gobierno para avanzar en sus compromisos fiscales con un Parlamento fragmentado.
23 de octubre — Moody's revisa Francia: actualmente mantiene una calificación Aa3 con perspectiva negativa. La revisión llegará apenas tres días después de la votación presupuestaria.
29 de octubre — BCE: decisión de política monetaria y rueda de prensa. Con la inflación nuevamente al alza y las curvas soberanas tensionadas, será una referencia importante para tipos, EUR y spreads.
Brent busca nuevo equilibrio: se recupera el suministro, aumentan los costes
Oriente Próximo recupera buena parte de los flujos previos a la guerra y el G7 moviliza reservas antes del invierno. El riesgo de escasez disminuye, pero rutas más caras, bajos inventarios y una oferta contenida podrían elevar el nuevo precio de equilibrio. Atentos al STEO de la EIA.

Tipos al 5,25% y cuatro subidas descontadas: este viernes, el NFP dicta sentencia
El NFP llega con las notas a 10 años entre el 5,00%-5,25% y cuatro subidas de tipos descontadas. Sin embargo, el consenso sigue apuntando a baja contratación y moderación salarial: el empleo tendrá que confirmar ahora la aceleración que ya cotizan tipos y USD.
Micron cotiza la perfección y el Nasdaq roza máximos: ¿bastará con superar expectativas?
Micron publica resultados con expectativas de crecimiento extraordinarias y el Nasdaq 100 frente a máximos históricos. La demanda de IA mantiene el ciclo en máximos, pero unas valoraciones muy exigentes dejan poco margen para decepcionar.