Micron cotiza la perfección y el Nasdaq roza máximos: ¿bastará con superar expectativas?
Micron publica resultados con expectativas de crecimiento extraordinarias y el Nasdaq 100 frente a máximos históricos. La demanda de IA mantiene el ciclo en máximos, pero unas valoraciones muy exigentes dejan poco margen para decepcionar.
Analista de Mercado
Micron Technology: termómetro de la IA y de la demanda tradicional
Micron Technology publica resultados el miércoles tras el cierre de Wall Street. La compañía, con un peso del 2,83% en el Nasdaq 100 y del 1,73% en el S&P 500, se ha convertido en uno de los principales termómetros del ciclo de inversión en IA. Sus cuentas llegan con ambos índices frente a máximos históricos, por lo que la reacción podría decantar la balanza entre ruptura o toma de beneficios.
El principal argumento alcista sigue siendo la fuerte demanda asociada a la IA, que mantiene tensionada la oferta de memorias DRAM y NAND para servidores y centros de datos. Esta situación favorece precios más elevados, a lo que se suma la adopción de las memorias de nueva generación HBM4, con una importante prima de precio. El sólido flujo de caja libre también abre la puerta a mayores recompras de acciones.
En el lado contrario, persiste la debilidad de segmentos tradicionales como ordenadores personales y smartphones, donde los clientes ajustan pedidos ante el encarecimiento de la memoria DDR. A ello se suma el aumento de capacidad de fabricantes chinos como CXMT y YMTC, cuya nueva oferta podría presionar precios y márgenes a medio plazo.
Empresas de semiconductores con capitalización superior a 500.000 millones de USD: principales múltiplos de valoración, recomendación de consenso y precio objetivo. Tabla construida con TradingView a 29/09/26.
Cotizando la perfección: fuertes expectativas y múltiplos elevados
El problema para Micron no parece estar en el crecimiento, sino en cuánto crecimiento está ya incorporado en el precio.
El consenso espera un BPA de 31,72 USD (+947% interanual) y unos ingresos de 51.330 millones de USD (+354%). Los analistas sitúan además el precio objetivo medio a doce meses en 1.580,88 USD, un potencial cercano al 50%, con una única recomendación de venta entre las 57 emitidas.
Los múltiplos de valoración son muy exigentes. Micron cotiza con un Precio/Ventas de 13,73 veces y un PER de 23,86 veces, niveles notablemente superiores a los de competidores como SK hynix y Samsung Electronics. A la vez, la ficha cuantitativa de Morningstar le otorga a la compañía una estrella sobre cinco y estima que cotiza aproximadamente un 27% por encima de su valor justo.
Riesgo asimétrico, pero con un historial de fuertes sorpresas positivas
Con unas expectativas tan elevadas, la reacción presenta una clara asimetría: cumplir las previsiones podría no ser suficiente, mientras una decepción tendría mayor capacidad para provocar una toma de beneficios.
Desde un punto de vista técnico, el principal soporte se encuentra en el mínimo de septiembre, en 887,61 USD. Su pérdida aumentaría el riesgo de una corrección más profunda y de un proceso de reversión hacia la media.
A favor de Micron juega su historial reciente. En las tres últimas publicaciones, la compañía ha superado las estimaciones de BPA en más de 20 puntos porcentuales. Una nueva sorpresa de esta magnitud podría favorecer un intento de ruptura de los 1.255 USD, actual máximo histórico.
Micron Technology en gráfico diario y en escala logarítmica, con momento sobre efectivo negociado y RSI, construido con TradingView a 29/09/26
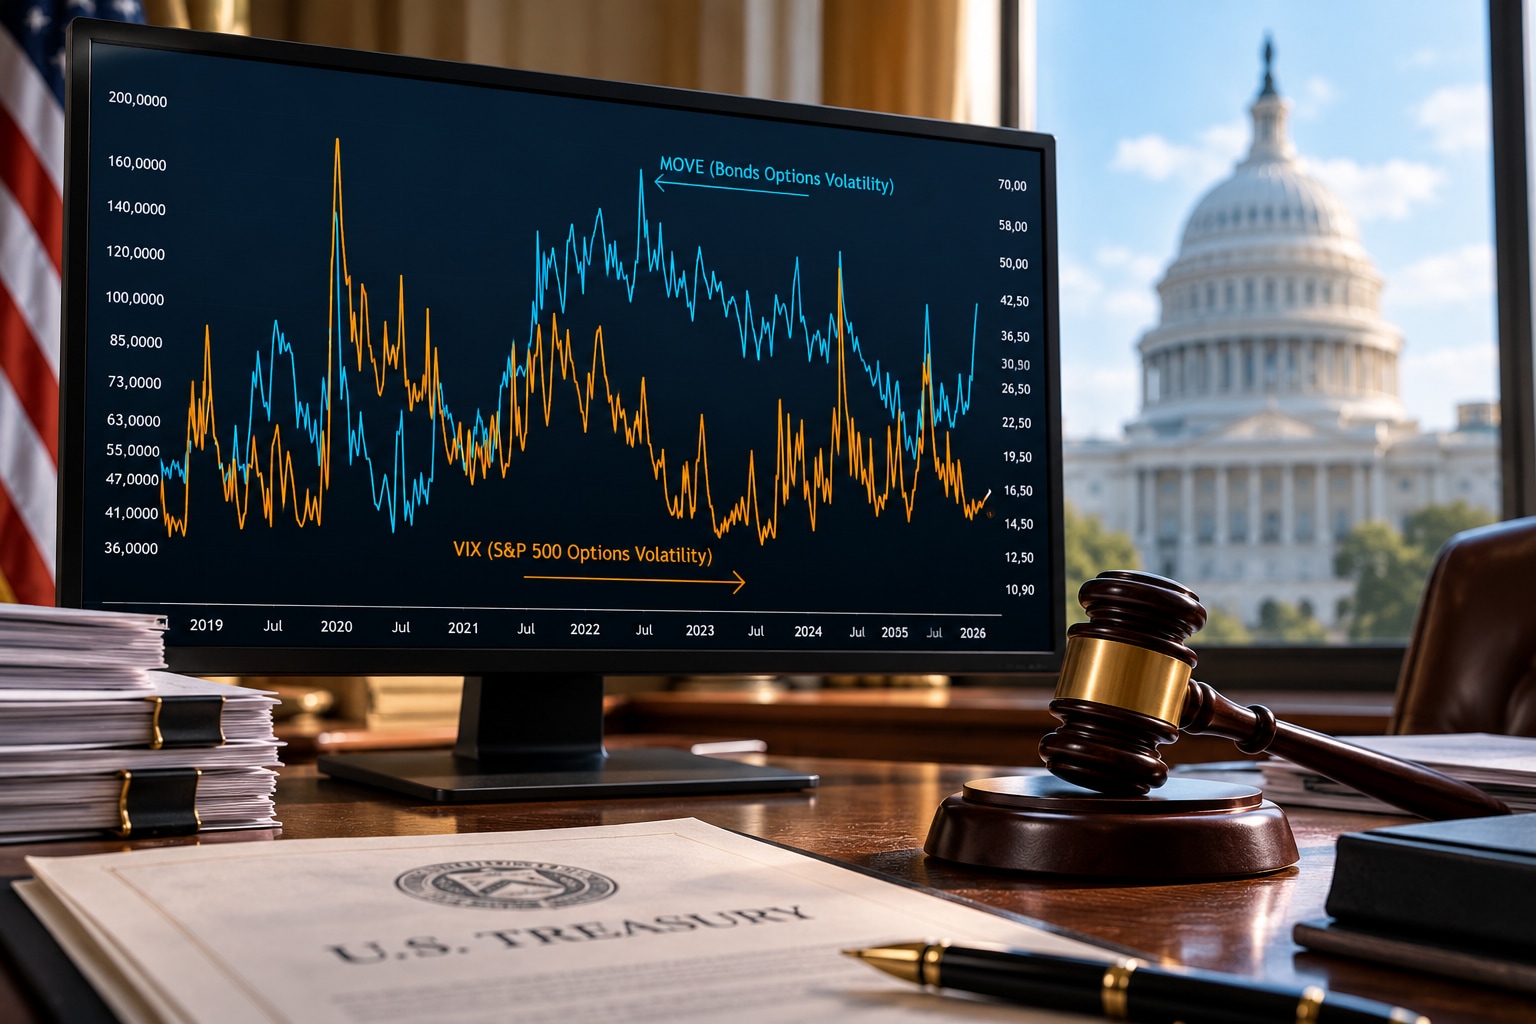
MOVE >100, VIX en calma: las subastas pueden cerrar el gap
Las rentabilidades soberanas alcanzan niveles no vistos en décadas y el mercado vuelve a discriminar por deuda, crecimiento y gobernabilidad. Tras la débil subasta estadounidense a cinco años, atención a las emisiones de 10 años (miércoles, 19:00 h) y 30 años (jueves, 19:00 h).
Brent busca nuevo equilibrio: se recupera el suministro, aumentan los costes
Oriente Próximo recupera buena parte de los flujos previos a la guerra y el G7 moviliza reservas antes del invierno. El riesgo de escasez disminuye, pero rutas más caras, bajos inventarios y una oferta contenida podrían elevar el nuevo precio de equilibrio. Atentos al STEO de la EIA.

Tipos al 5,25% y cuatro subidas descontadas: este viernes, el NFP dicta sentencia
El NFP llega con las notas a 10 años entre el 5,00%-5,25% y cuatro subidas de tipos descontadas. Sin embargo, el consenso sigue apuntando a baja contratación y moderación salarial: el empleo tendrá que confirmar ahora la aceleración que ya cotizan tipos y USD.