USD fuerte y Nasdaq 100 en máximos: NFP y Micron ponen a prueba el escenario perfecto
Semana cargada de referencias con el mercado descontando crecimiento sólido, tipos altos y un nuevo impulso de la IA. NFP, PCE, ISM y Micron Technology pondrán a prueba un escenario que ha llevado al USD a ganar fuerza y al Nasdaq 100 a atacar máximos históricos.
Analista de Mercado
La macro ha mejorado, especialmente en EEUU, mientras el trade de la IA recupera impulso. Esta semana, la agenda pondrá a prueba ambas narrativas.
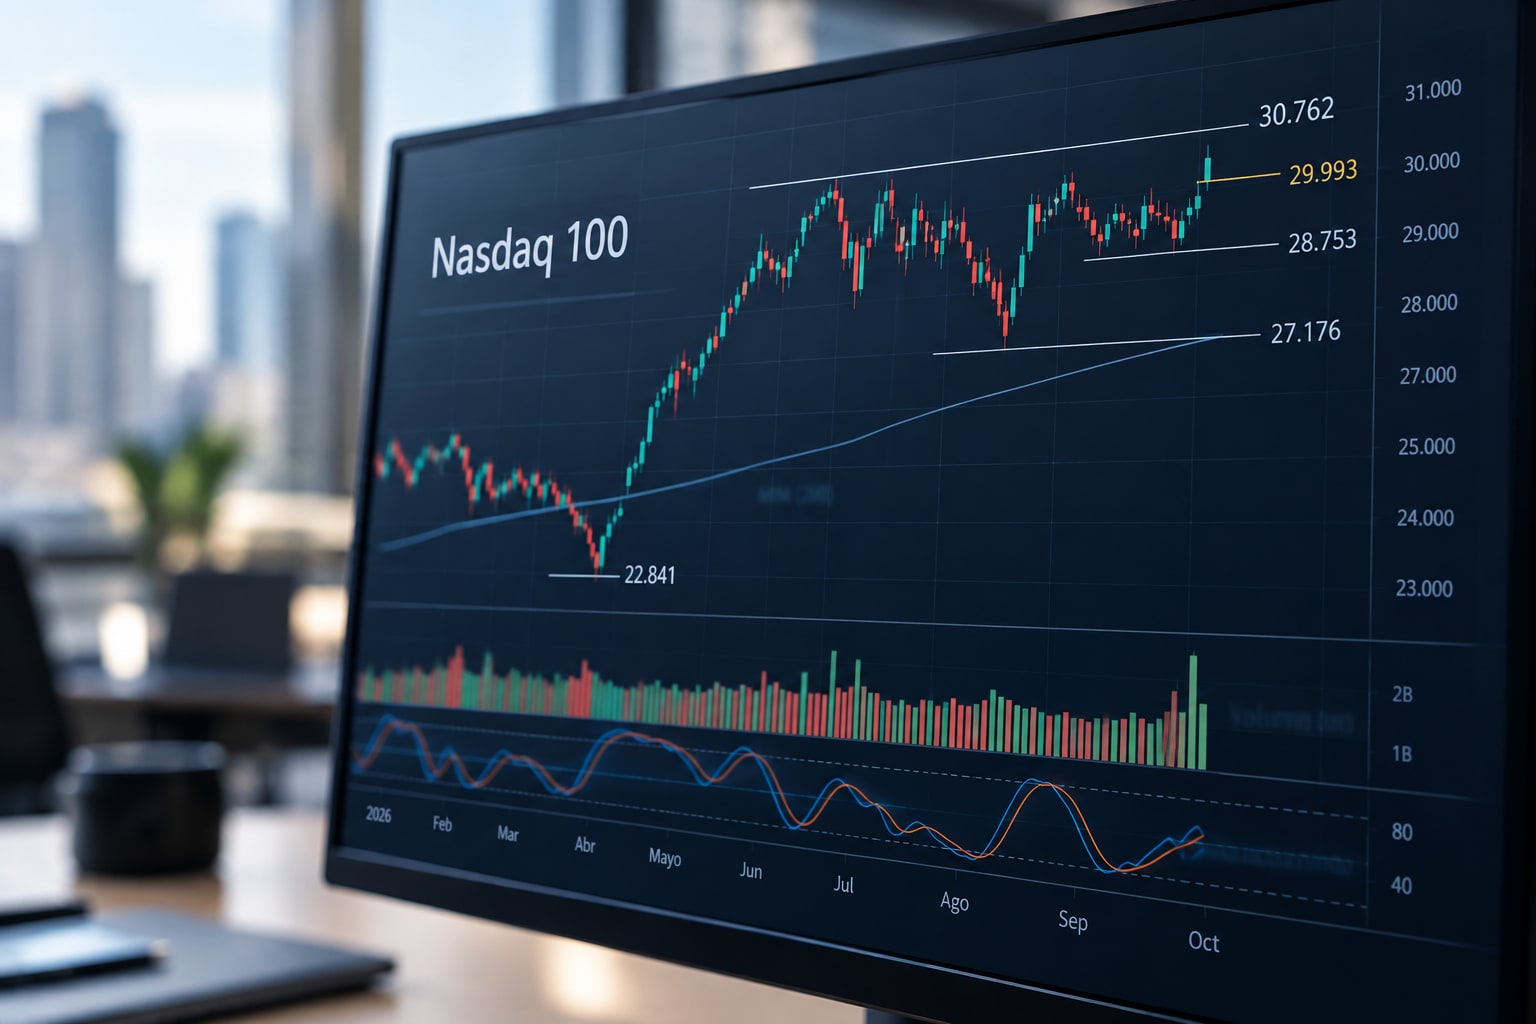
Dos preguntas serán clave: ¿es real la aceleración de la economía estadounidense anticipada por los PMI Flash? ¿Y mantiene la IA un crecimiento suficiente para justificar unas expectativas cada vez más exigentes? Si empleo e inflación mantienen la presión sobre los tipos, el USD podría prolongar su fortaleza; mientras que los resultados de Micron serán decisivos para un Nasdaq 100 que vuelve a atacar máximos históricos.
Martes 29 de septiembre: JOLTs
Ofertas de trabajo JOLTs (16:00h). Las vacantes llevan más de dos años oscilando entre 6,5 y 7,5 millones, con una cifra próxima al número total de desempleados. La ratio entre ofertas y desempleados ronda la unidad, apuntando a un mercado laboral relativamente equilibrado.
Mientras el dato permanezca dentro de este rango, su capacidad para alterar las expectativas de mercado debería ser limitada. Una ruptura clara, especialmente a la baja, sí podría modificar la percepción sobre la fortaleza del empleo
Miércoles 30 de septiembre: IPC europeo, ADP, PCE y resultados de Micron
IPC preliminar en Europa (durante la mañana). Las principales economías de la eurozona publican las primeras estimaciones de inflación de septiembre. El consenso espera un repunte generalizado: Francia (08:45 h), del 2,4% al 2,8%; Italia (11:00 h), del 3,3% al 3,8%; y Alemania (14:00 h), del 2,9% al 3,1%.
Más allá de las tasas generales, será importante comprobar hasta qué punto el encarecimiento de la energía comienza a trasladarse a la inflación subyacente. Una sorpresa al alza podría inclinar la balanza ante la reunión del BCE del 29 de octubre, para la que los futuros €STR mantienen muy ajustadas las probabilidades entre mantener el tipo en el 2,50% o subirlo hasta el 2,75%.
US ADP employment change September (14:15h). El consenso espera una creación de 49.000 empleos, en línea con los dos meses anteriores y compatible con un mercado laboral en modo low hire-low fire: baja contratación, pero también bajos despidos.
PCE de agosto (14:30 h). El consenso espera un repunte tanto de la tasa general, del 3,7% al 3,8%, como de la subyacente, del 3,3% al 3,4%. Aunque se trata de un dato algo rezagado, las presiones inflacionistas vuelven a ganar importancia. Los Fed Funds descuentan ya cuatro subidas adicionales de 25 puntos básicos, hasta situar el tipo de intervención en torno al 5,00% en 2027.
Con buena parte del deterioro ya incorporado a las expectativas, el riesgo empieza a ser asimétrico: una inflación inferior a la esperada podría favorecer especialmente a los bonos y reducir parte del impulso reciente del USD.
Ingresos y gasto personal (14:30 h). El consumo continúa siendo uno de los pilares de la economía estadounidense y ha crecido por encima de los ingresos durante los últimos meses, apoyado en parte por el efecto riqueza derivado de la subida de los activos. Una desaceleración significativa frente al +0,8% mensual esperado para el gasto podría cuestionar la fortaleza del consumo.
Micron Technology publica resultados después del cierre. El trade de la IA se ha reactivado y las compañías de semiconductores e infraestructura de centros de datos han devuelto al S&P 500 y al Nasdaq 100 a las proximidades de sus máximos históricos.
El mercado vuelve a descontar un escenario muy exigente. Micron tendrá que demostrar que el crecimiento de la demanda de memoria y centros de datos está a la altura de unas expectativas y valoraciones elevadas. Con el Nasdaq 100 atacando máximos, una sorpresa positiva podría reforzar la ruptura; una decepción tendría mayor capacidad de daño precisamente porque el mercado vuelve a descontar un escenario prácticamente perfecto.
S&P 500 en gráfico diario con porcentaje de acciones por encima de la MMS (50) y de la MMS (200), construido con TradingView a 28/09/26
Jueves 1 de octubre: deuda francesa e ISM manufacturero
Subasta de OAT franceses (11:00 h). La Agence France Trésor afronta una nueva emisión de deuda a largo plazo en un momento especialmente sensible. El bono francés a 10 años cotiza cerca del 4,75%, niveles no vistos desde 2008, mientras los CDS a cinco años superan los 50 puntos básicos.
Una demanda débil, reflejada en un bajo bid-to-cover o una rentabilidad de adjudicación elevada, podría volver a tensionar las primas de riesgo europeas y presionar al EUR y a las bolsas.
ISM manufacturero de EEUU (16:00 h). El consenso espera que la actividad industrial continúe en expansión, con una subida desde 54,6 hasta 54,9 puntos. La inversión en infraestructura de IA y el gasto en defensa continúan actuando como importantes motores de las manufacturas.
Aquí también existe cierta asimetría. Una sorpresa negativa podría cuestionar el fuerte PMI Flash de la semana pasada, que impulsó al USD y disparó las rentabilidades de los bonos. Una lectura sólida, en cambio, reforzaría la narrativa de aceleración económica.
Primas de riesgo en Europa con rentabilidad del Bund alemán e índice EUR, construido con TradingView a 28/09/26
Viernes 2 de octubre: NFP
Informe laboral de septiembre de EEUU (14:30 h). El consenso espera una creación de 90.000 empleos, una tasa de desempleo estable en el 4,1% y un crecimiento de los ingresos medios por hora del 3,1% interanual.
Estas cifras serían compatibles con un mercado laboral equilibrado y con niveles próximos al pleno empleo. Mientras la tasa de desempleo permanezca estable, será difícil que la Fed abandone su actual sesgo hawkish y que el USD pierda fuerza.
USD fuerte y tipos altos: oro y plata en soportes, pullback en bitcoin y ethereum
Las sorpresas macroeconómicas positivas disparan los tipos de interés y refuerzan al USD. Oro y plata se aproximan a los mínimos de septiembre, mientras bitcoin y ethereum realizan un pullback hacia antiguas resistencias convertidas en soportes. Claves y niveles a vigilar.

Trump y Xi en Washington: cuatro frentes clave y su posible impacto en los mercados
China devuelve la visita a EEUU cuatro meses después de la cumbre de Pekín. Comercio, petróleo e Irán, tecnología y Taiwán centrarán una reunión que busca consolidar la tregua entre ambas potencias sin resolver su competencia estructural.