Resultados S&P 500: la IA cotiza la perfección, los tipos castigan al resto
Arranca la temporada de resultados del 3T26 con expectativas de crecimiento extraordinarias, pero grandes diferencias sectoriales. La infraestructura de IA concentra el optimismo, mientras los tipos elevados presionan a buena parte del mercado. Los seis grandes bancos abren la temporada.
Analista de Mercado
Resultados 3T26: expectativas de crecimiento extraordinarias
El consenso afronta la temporada de resultados del tercer trimestre con un elevado optimismo. Según LSEG I/B/E/S, los beneficios del S&P 500 crecerán un 30,6% interanual en el 3T26 y un 28,5% en el 4T26. De cumplirse, el índice encadenaría cuatro trimestres con crecimientos próximos o superiores al 30%, algo que no sucedía desde la reapertura posterior a la COVID-19.
Las propias compañías alimentan estas expectativas. Según FactSet, 72 de las 116 empresas que han actualizado sus previsiones (guidance) lo han hecho al alza, un 62% del total. Tecnología concentra buena parte del optimismo, con 44 compañías mejorando sus estimaciones.
El consenso de analistas también mantiene una visión alcista. FactSet sitúa el precio objetivo agregado del S&P 500 a doce meses en 9.275,04 puntos, lo que implica un potencial cercano al 18%. Los once sectores presentan potenciales superiores al 10%, destacando Utilities (+28%), Consumo Discrecional (+26%) e Industriales (+25,1%).
Múltiplos exigentes y alta dispersión sectorial
Sin embargo, buena parte del crecimiento esperado podría estar ya descontado. El S&P 500 cotiza con un PER forward de 19,1 veces y un PER trailing de 26 veces, valoraciones situadas en torno al percentil 75 de sus referencias históricas.
La exigencia aumenta al compararlas con la renta fija. Con un PER de 26 veces, la rentabilidad implícita de los beneficios ronda el 3,85%, por debajo del 5,25% que ofrecen las notas estadounidenses a diez años. Aunque no son rentabilidades directamente equivalentes, la comparación refleja unas valoraciones bursátiles exigentes frente a los actuales tipos de interés.
A nivel sectorial, la divergencia es notable. Los sectores más sensibles a los costes de financiación, como Utilities (XLU), Financiero (XLF), Energía (XLE) y Materiales (XLB), presentan valoraciones relativamente más moderadas.
En cambio, Tecnología (XLK), Servicios de Comunicación (XLC) y parte de Industriales (XLI) concentran el optimismo ligado a la infraestructura de IA, con mayores expectativas de crecimiento y múltiplos más exigentes.
Evolución de sectores agrupados por su participación en el ciclo de la IA, construido con TradingView a 13/10/26
Los seis grandes bancos abren la temporada: primera prueba frente a los tipos elevados
La temporada arranca con los seis grandes bancos estadounidenses: JPMorgan Chase, Goldman Sachs, Citigroup, Wells Fargo, Bank of America y Morgan Stanley.
El consenso espera para este grupo un crecimiento agregado de beneficios del 3,0% y de ingresos del 7,2%, ritmos considerablemente inferiores a los previstos para el conjunto del S&P 500.
El punto favorable son sus valoraciones. El sector financiero presenta un PER forward de 14,3 veces, próximo a su media histórica. Sin embargo, el fuerte repunte de los tipos a corto plazo y el aplanamiento de la curva estadounidense han aumentado la presión sobre determinadas actividades bancarias.
Los resultados permitirán comprobar cómo están evolucionando los márgenes de intereses, la demanda de crédito y la calidad de los balances. Al mismo tiempo, los ingresos por banca de inversión y negociación podrían compensar parte de las presiones sobre los negocios tradicionales.
La gran banca será así el primer termómetro de cómo está soportando la economía real unos tipos de interés cada vez más exigentes. Una lectura sólida podría favorecer una recuperación de los sectores rezagados; una decepción reforzaría la dependencia del mercado respecto al crecimiento de la IA.
Compañías del S&P 500 con capitalización superior a los 200MM de USD que publican resultados esta semana, tabla extraída de TradingView a 13/10/26
IPC y PPI: ¿puede la inflación pillar a contrapié a un mercado muy hawkish?
IPC de septiembre el miércoles (14:30 h) y PPI el jueves (14:30 h). El mercado descuenta más inflación y una senda de tipos más agresiva que la proyectada por la Fed, pese al enfriamiento del empleo. El riesgo parece asimétrico: una inflación contenida podría pillar al mercado a contrapié.
Los gráficos clave de la semana (13/10/26): US SPX 500, ethereum, EUR/USD y oro
Los gráficos clave de esta semana. US SPX 500 ataca máximos históricos. Ethereum: corrección a corto, alcista a medio plazo. EUR/USD rompe soportes clave y entra en tendencia bajista de medio/largo plazo. El oro se estabiliza: posible giro al alza si supera los 4.235 USD/onza.
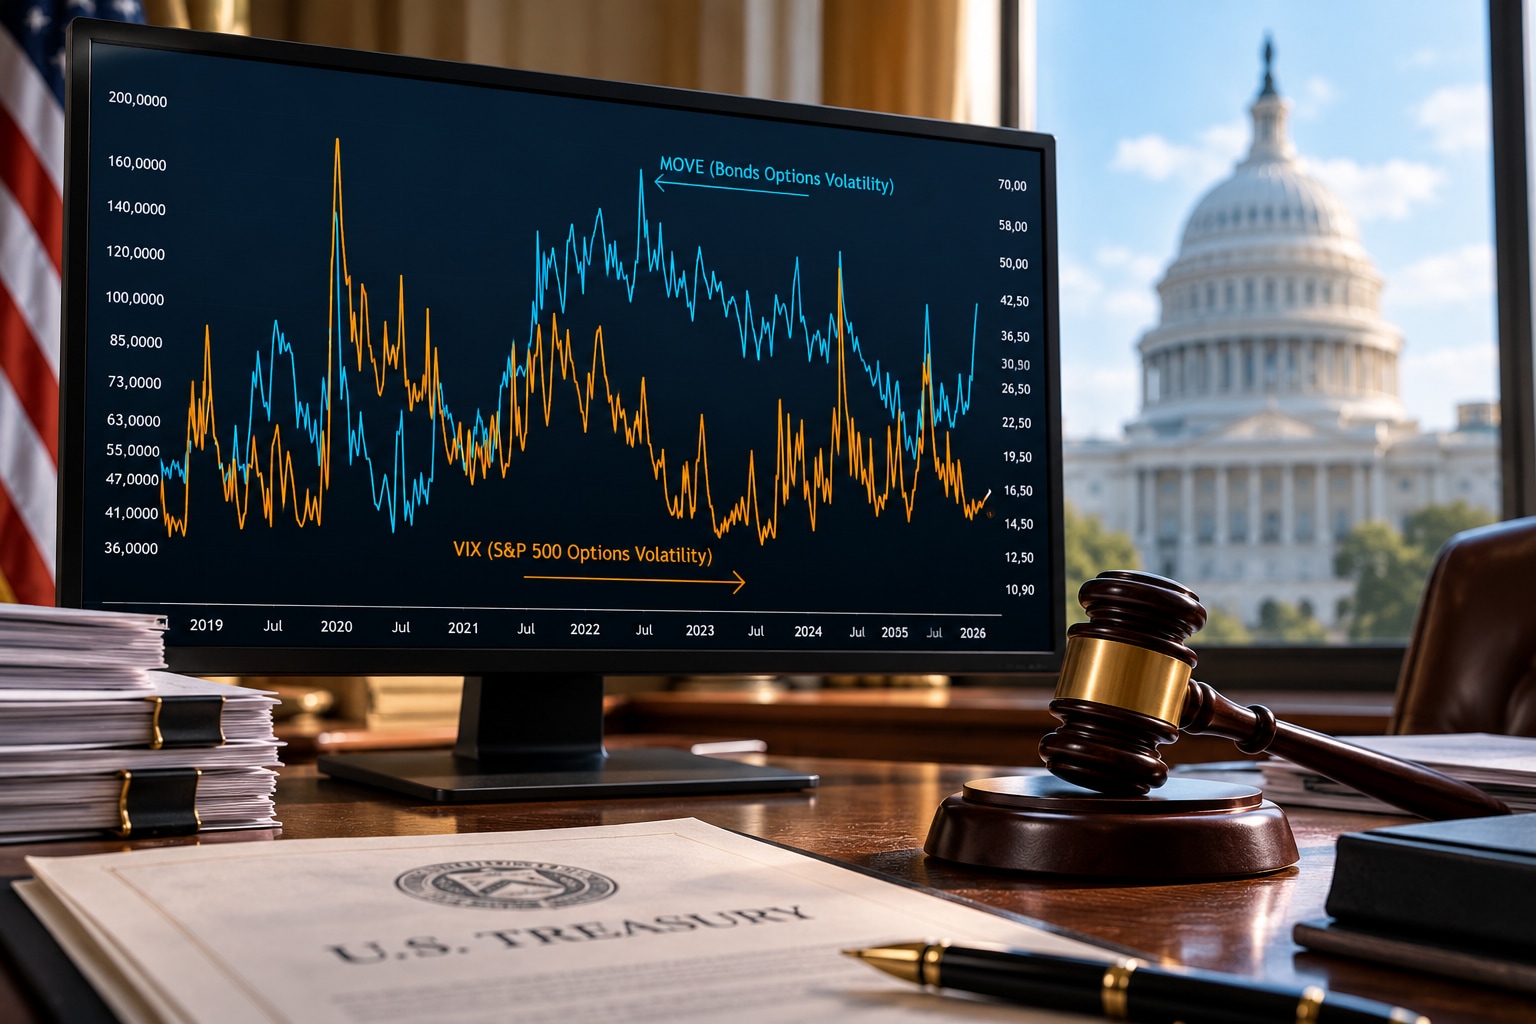
MOVE >100, VIX en calma: las subastas pueden cerrar el gap
Las rentabilidades soberanas alcanzan niveles no vistos en décadas y el mercado vuelve a discriminar por deuda, crecimiento y gobernabilidad. Tras la débil subasta estadounidense a cinco años, atención a las emisiones de 10 años (miércoles, 19:00 h) y 30 años (jueves, 19:00 h).