IPC y PPI: ¿puede la inflación pillar a contrapié a un mercado muy hawkish?
IPC de septiembre el miércoles (14:30 h) y PPI el jueves (14:30 h). El mercado descuenta más inflación y una senda de tipos más agresiva que la proyectada por la Fed, pese al enfriamiento del empleo. El riesgo parece asimétrico: una inflación contenida podría pillar al mercado a contrapié.
Analista de Mercado
Dos datos de alto impacto: IPC (X-14:30 h) y PPI (J-14:30 h)
EEUU concentra dos publicaciones de inflación que podrían marcar la dirección de los mercados: IPC de septiembre el miércoles y PPI el jueves, ambos a las 14:30 h. Los datos llegan con las expectativas de tipos nuevamente al alza y las bolsas estadounidenses cerca de máximos históricos.
El consenso espera que el IPC general repunte del 3,4% al 3,7% interanual y el subyacente del 2,4% al 2,5%. Para el PPI, se anticipa una tasa general estable en el 5,4% y una moderación de la subyacente del 4,6% al 4,4%.
Presiones inflacionistas y expectativas de nuevas subidas de tipos
Las últimas referencias apuntan a la persistencia de las presiones inflacionistas. Los componentes de precios de las encuestas ISM repuntan al mismo tiempo que aumentan las expectativas de inflación.
En este contexto, las actas del último FOMC reflejan una predisposición a continuar endureciendo la política monetaria. Los futuros sobre Fed Funds descuentan una probabilidad del 19,8% de subida en octubre y del 99,6% de que se haya producido otra subida antes de finalizar diciembre, además de otras dos subidas durante 2027.
Sin embargo, la Fed es considerablemente menos restrictiva que el mercado. El último dot plot proyecta tipos del 4,1% para 2027 y del 3,9% para 2028, mientras los futuros descuentan niveles próximos al 4,7% y 4,9%, respectivamente. Una divergencia que aumenta la sensibilidad del mercado ante cualquier sorpresa en la inflación.
Número de subidas de 25 puntos básicos descontadas por los Fed Funds y componentes de precios y de actividad de las encuestas ISM, creado con TradingView a 13/10/26
Sesgo restrictivo pese al enfriamiento del mercado laboral
El endurecimiento que descuenta el mercado contrasta con el último informe laboral. EEUU creó apenas 29.000 empleos, la tasa de desempleo repuntó hasta el 4,2% y los ingresos medios por hora se moderaron al 3,0% interanual, su menor ritmo desde mayo de 2021.
Un mercado laboral con baja contratación y presiones salariales moderándose ofrece menos argumentos para un ciclo prolongado de subidas de tipos, especialmente si la desaceleración del empleo continúa.
Tipo efectivo de los Fed Funds, ingresos medios por hora y creación de empleo en variación interanual, creado con TradingView a 13/10/26
Posible impacto en mercado: riesgo asimétrico para tipos, USD y bolsas
El mercado llega a las publicaciones sesgado hacia una inflación persistente y nuevas subidas de tipos, por lo que el riesgo de sorpresa parece asimétrico.
Para prolongar la actual dinámica de tipos al alza y USD fuerte, serían necesarios datos de inflación superiores a lo esperado, que podrían adelantar la próxima subida de tipos a octubre y aumentar la presión sobre las bolsas.
Por el contrario, una inflación en línea o inferior a lo esperado podría cuestionar parte del endurecimiento descontado. La Fed tendría más margen para esperar hasta diciembre, favoreciendo una relajación de los tipos y una recuperación de los bonos. Las bolsas también podrían beneficiarse, con el S&P 500 buscando consolidar la ruptura de máximos históricos.
Los gráficos clave de la semana (13/10/26): US SPX 500, ethereum, EUR/USD y oro
Los gráficos clave de esta semana. US SPX 500 ataca máximos históricos. Ethereum: corrección a corto, alcista a medio plazo. EUR/USD rompe soportes clave y entra en tendencia bajista de medio/largo plazo. El oro se estabiliza: posible giro al alza si supera los 4.235 USD/onza.
Resultados S&P 500: la IA cotiza la perfección, los tipos castigan al resto
Arranca la temporada de resultados del 3T26 con expectativas de crecimiento extraordinarias, pero grandes diferencias sectoriales. La infraestructura de IA concentra el optimismo, mientras los tipos elevados presionan a buena parte del mercado. Los seis grandes bancos abren la temporada.
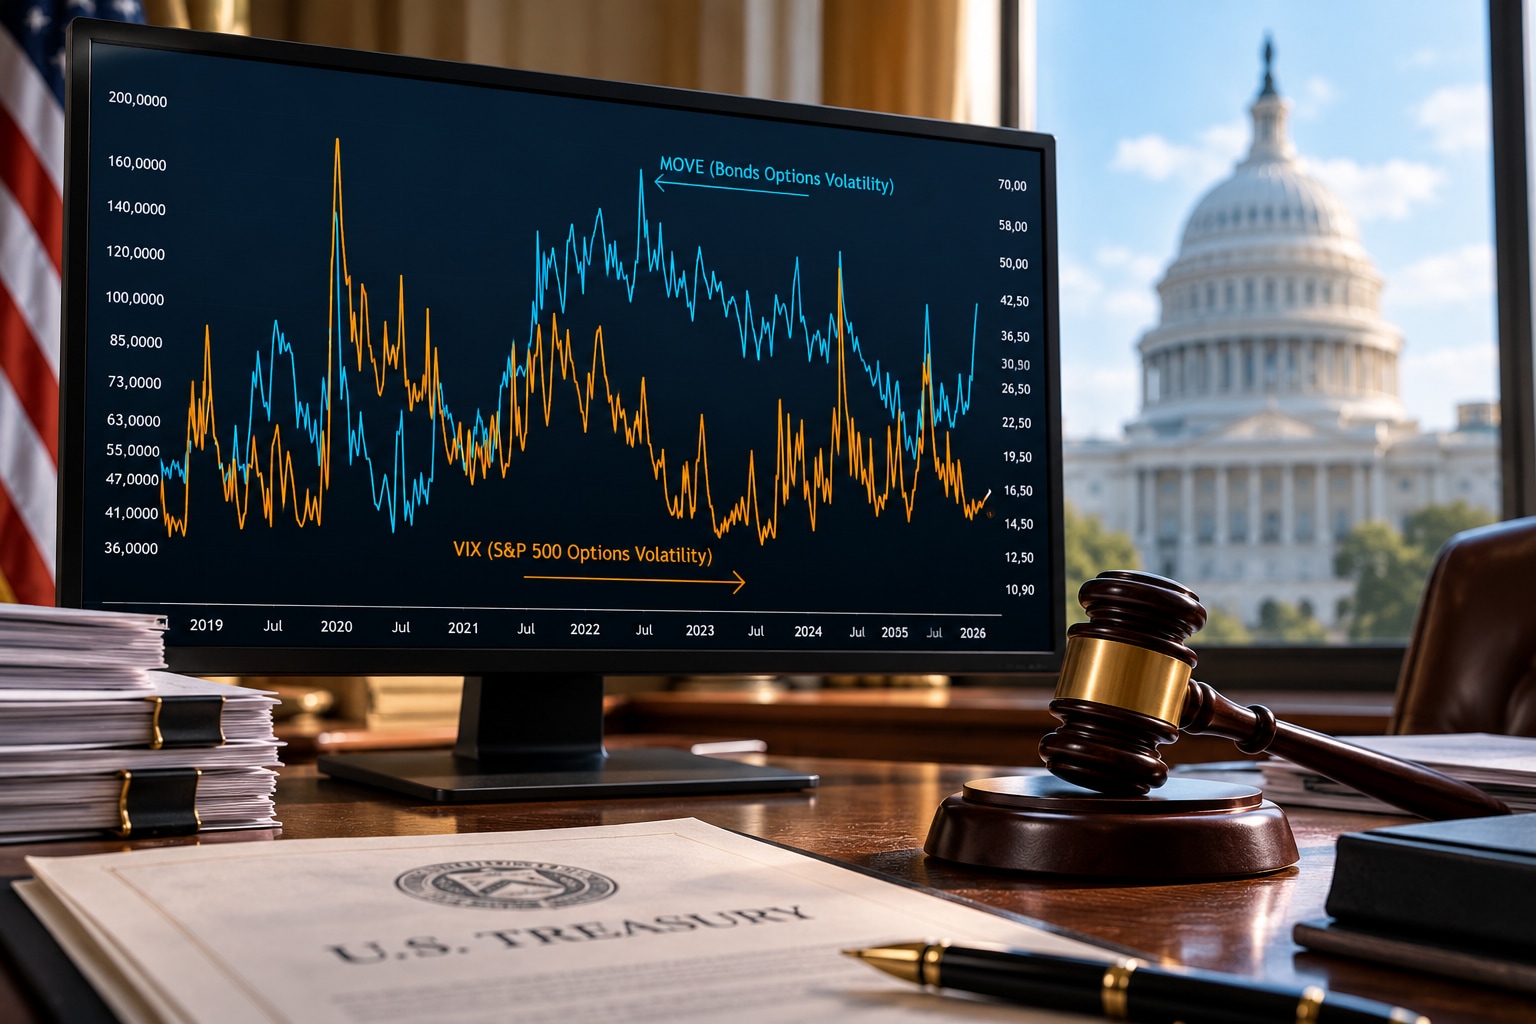
MOVE >100, VIX en calma: las subastas pueden cerrar el gap
Las rentabilidades soberanas alcanzan niveles no vistos en décadas y el mercado vuelve a discriminar por deuda, crecimiento y gobernabilidad. Tras la débil subasta estadounidense a cinco años, atención a las emisiones de 10 años (miércoles, 19:00 h) y 30 años (jueves, 19:00 h).