Meta (Muse) y Tesla (Roadster): ¿monetizarán antes de que el CapEx les pase factura?
Meta con Muse y Tesla con Roadster muestran su enorme potencial tecnológico. Pero con el CapEx disparado, los tipos al alza y la generación de caja bajo presión, el mercado empieza a exigir que la innovación se traduzca en ingresos y beneficios.
escrito por
Luis Francisco Ruiz
Analista de Mercado
20 oct 2026, 11:05
Meta y Tesla ponen a prueba la tendencia del Nasdaq 100
La temporada de resultados gana intensidad. Este miércoles, tras el cierre de Wall Street, publican Tesla y Meta Platforms, dos de las siete magníficas que conjuntamente representan más del 7,5% del Nasdaq 100.
La cita llega en un momento delicado. El Nasdaq 100 ha perdido su directriz alcista de medio plazo ante las renovadas dudas sobre la rentabilidad de las enormes inversiones en IA y las relaciones circulares de financiación. Tres noticias han reavivado los temores: la desaceleración del crecimiento de Anthropic, la creciente competencia china en memorias que amenaza a Micron, Samsung y SK Hynix, y las advertencias de Gartner sobre la sostenibilidad del ciclo inversor.
Los resultados podrían decidir si el actual rebote es un simple pullback antes de nuevas caídas o el inicio de una recuperación. Por abajo, atención a los soportes de 29.073 y 28.753 puntos, mínimos de la semana pasada y septiembre, respectivamente. Por arriba, consolidar la ruptura de los 30.081 puntos abriría la puerta a un posible ataque a máximos históricos.
Nasdaq 100 en gráfico diario con volumen y estocástico, extraído de TradingView a 20/10/26
Meta Platforms: ¿bastará Muse para justificar el CapEx en IA?
Meta llega a los resultados del 3T26 con un consenso muy favorable. De las 69 recomendaciones recogidas por TradingView, 56 son de compra fuerte, con un precio objetivo medio a doce meses de 815 USD. Morningstar también mantiene una visión constructiva: cinco estrellas y una ratio precio/valor razonable de 0,88 veces.
El consenso espera ingresos de 63.340 millones de USD (+23,6% interanual) y un BPA de 6,60 USD para el 3T26. Para el cuarto trimestre, las estimaciones aumentan hasta 73.640 millones de ingresos (+22,95%) y un BPA de 8,27 USD.
El lanzamiento de Muse el 9 de septiembre impulsó la cotización con un amplio hueco alcista, llevando posteriormente al precio a probar la zona de máximos históricos entre 790,80 y 796,25 USD.
Muse busca integrar las aplicaciones de Meta (Facebook, Instagram, WhatsApp, Messenger y Threads) con dispositivos como Meta Quest, Ray-Ban Meta y Muse Charm. El objetivo no es cobrar directamente por la IA, sino mejorar la segmentación, las recomendaciones y la retención de usuarios, aumentando los ingresos publicitarios y el retorno para los anunciantes.
Meta está entre las compañías mejor posicionadas para monetizar la IA gracias a su negocio publicitario. Sin embargo, el CapEx trimestral esperado se dispara hasta 39.700 millones de USD, frente a 18.800 millones un año antes, mientras los ingresos crecerían alrededor del 24%.
La gran pregunta es si las mejoras en monetización serán suficientes para rentabilizar unas inversiones que crecen mucho más rápido que los ingresos. Una sorpresa positiva podría favorecer la ruptura de máximos históricos; una decepción
Meta en gráfico diario con volumen y estocástico, construido con TradingView a 20/10/26
Tesla: el Roadster vuela, ¿despegarán los beneficios?
El consenso es menos optimista con Tesla. Según TradingView, predomina la recomendación de mantener, con un precio objetivo de 382,70 USD. Morningstar le otorga tres estrellas y una ratio precio/valor razonable de 0,91x.
Para el 3T26, se esperan ingresos de 27.940 millones de USD (-5,34% interanual) y un BPA ajustado de 0,45 USD (-10%), mientras el CapEx podría dispararse hasta 9.000 millones, frente a 2.400 millones un año antes.
Tesla llega tras presentar el Roadster «volador», cuya producción comenzaría en 2028. Sin embargo, el negocio tradicional sigue bajo presión: las entregas del 3T26 alcanzaron 486.532 vehículos, por encima de lo esperado, pero un 2,1% menos interanual.
Los argumentos alcistas se apoyan en Robotaxi, la adopción de FSD y el potencial del negocio energético vinculado a la IA. En contra juegan el elevado CapEx, la presión sobre la caja y la incertidumbre sobre los plazos de comercialización de Optimus y nuevos vehículos.
Tesla sigue cotizando más por sus negocios futuros que por sus beneficios actuales. Los resultados deberán aportar señales de que autonomía, robótica y energía pueden justificar unas valoraciones exigentes.
Técnicamente, la acción cotiza en un rango estrecho, por debajo de la media de 200 sesiones y con volumen decreciente. Perder 345,88 USD abriría el camino hacia 297,38 USD, mientras que superar 388,56 USD permitiría apuntar a la resistencia de 453,40 USD.
Tesla en gráfico diario con volumen y estocástico, construido con TradingView a 20/10/26
:
Europa con el dedo en el botón de risk-off: ¿lo pulsarán los PMIs y ratings?
Europa pierde impulso económico mientras repuntan las primas de riesgo y las bolsas amenazan soportes. EEUU resiste, con mayor demanda de bonos y el S&P 500 cerca de máximos. Los PMI Flash y las revisiones de rating del viernes pondrán a prueba esta divergencia.
Los gráficos clave de la semana (20/10/26): Francia 40, Gas natural, US NDAQ 100 y EUR/USD
Los gráficos clave de esta semana. Francia 40: cerca de referencias técnicas de largo plazo con alta sobreventa. Gas natural Henry Hub vuelve a replegarse en resistencias. US NDAQ 100: falla en máximos históricos aunque aguanta los mínimos de septiembre. EUR/USD intenta estabilizarse tras el desplome; la clave en 1,1276.
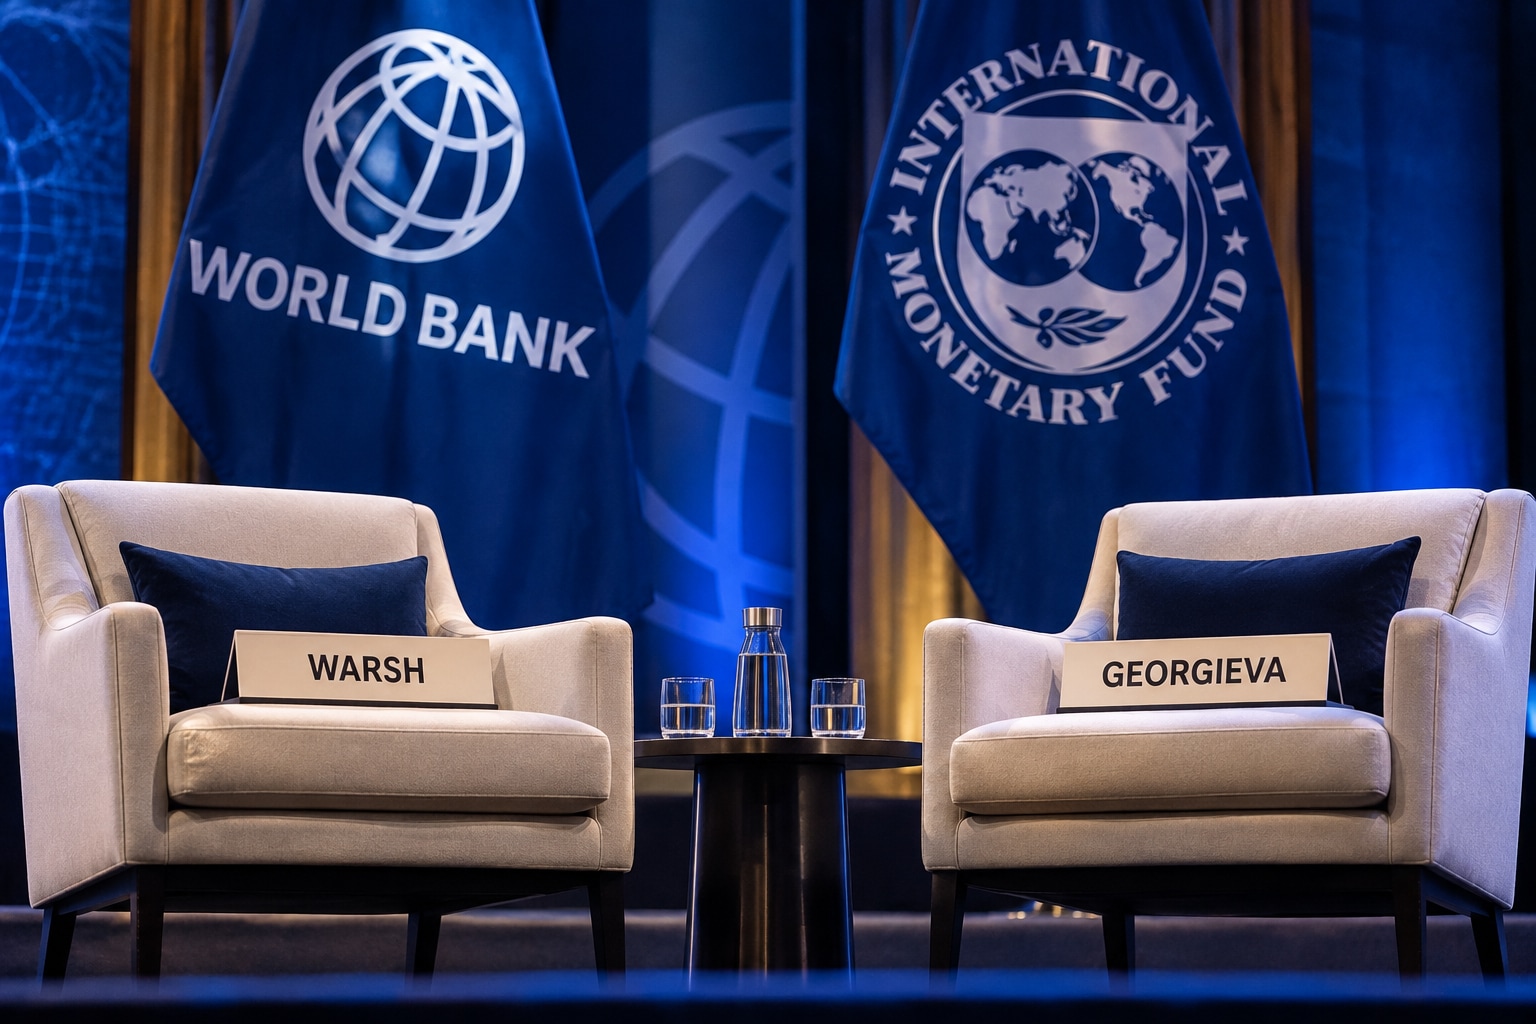
Warsh y Georgieva: la deuda amenaza, ¿puede la IA ser la solución?
Las reuniones anuales del FMI y el Banco Mundial llegan con los bonos soberanos bajo presión y una deuda pública mundial que podría superar el 100% del PIB. La IA promete impulsar la productividad, pero también genera nuevos riesgos. Atentos a Warsh este viernes (05:30 h).