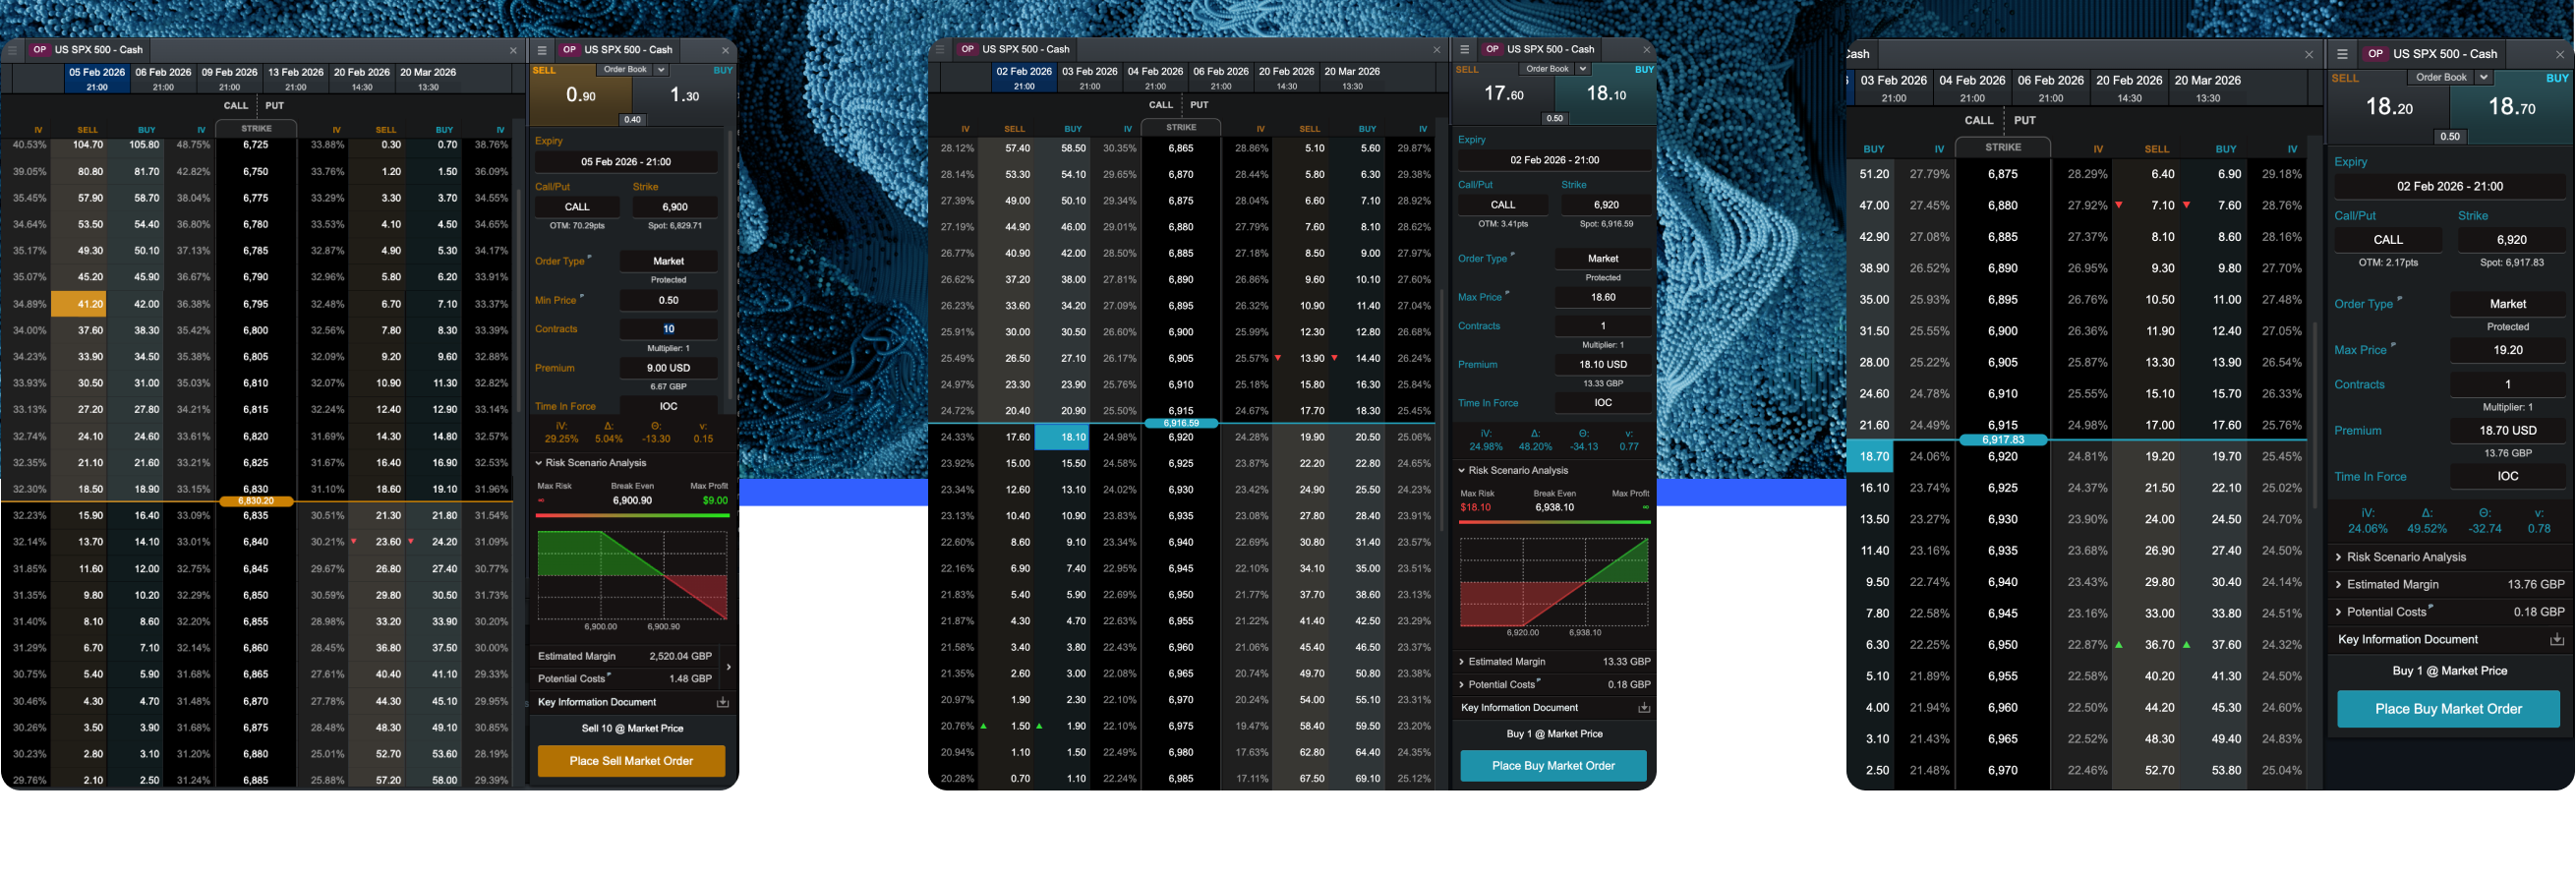
Il valore di un’opzione è determinato da diversi fattori:
Diversi metodi di calcolo utilizzano questi dati per determinare il premio, ossia il prezzo che un trader paga per un’opzione. Il metodo di calcolo più utilizzato per la determinazione del prezzo delle opzioni è il modello Black-Scholes (BSM). Questo modello utilizza le cinque variabili sopra menzionate per derivare il valore teorico di un’opzione.
Sono disponibili online numerosi calcolatori del modello BSM, nei quali è possibile inserire le variabili per ottenere il risultato del calcolo.
I seguenti fattori incidono sul valore di un’opzione:
Prezzo dell’asset sottostante: le variazioni del prezzo dell’asset possono aumentare o diminuire il valore di un’opzione, ma con effetti opposti per call e put. Quando il prezzo di un asset aumenta, il valore di una call tende generalmente ad aumentare, mentre il valore di una put tende a diminuire. Se il prezzo dell’asset scende, accade il contrario.
Prezzo di esercizio: influisce sul prezzo di un’opzione determinando se essa possiede valore intrinseco, ossia quanto varrebbe se fosse esercitata in questo momento (vedi sotto).
Tempo alla scadenza: quanto più lontana è la data di scadenza, tanto più tempo ha il contratto per potenzialmente diventare “in the money” (in profitto), il che comporta generalmente un premio più elevato. Quanto meno tempo resta affinché l’operazione diventi profittevole, tanto più basso sarà il prezzo dell’opzione (ma aumenta il rischio che il contratto scada senza valore).
Volatilità implicita: quando la volatilità implicita (IV) aumenta, cresce anche la probabilità che l’opzione sia “in the money” alla scadenza, il che tende a far salire i prezzi delle opzioni.
Tassi di interesse: quando i tassi di interesse aumentano, i premi delle opzioni call tendono generalmente ad aumentare, mentre i premi delle opzioni put tendono generalmente a diminuire.
Il premio di un’opzione è determinato da due componenti di valore: il valore intrinseco, che riflette il valore del prezzo di esercizio rispetto al prezzo dell’asset sottostante, e il valore estrinseco, che tiene conto del tempo residuo alla scadenza, della volatilità implicita, dei dividendi e dei rischi legati ai tassi di interesse.
Il valore intrinseco è il valore che un’opzione avrebbe se fosse esercitata in questo momento. Un’opzione ha valore intrinseco solo se è “in the money”, cioè quando il titolare trarrebbe beneficio dall’esercizio del contratto. Ciò avviene se il prezzo di esercizio di una call è inferiore al prezzo dell’asset sottostante, oppure se il prezzo di esercizio di una put è superiore al prezzo dell’asset sottostante.
Il valore intrinseco si calcola prendendo il prezzo di esercizio e il prezzo dell’asset sottostante e sottraendo uno dall’altro. L’ordine dipende dal fatto che si tratti di una call o di una put:
Ad esempio, se una call ha un prezzo di esercizio di 10 € e il prezzo dell’asset è 15 €, l’opzione è in the money e ha immediatamente un valore intrinseco di 5 €. Ciò significa che il titolare della call potrebbe esercitare l’opzione e acquistare l’asset a 5 € in meno rispetto al prezzo di mercato.
Se invece il prezzo di esercizio è at the money (cioè il prezzo dell’asset e il prezzo di esercizio sono entrambi 10 €) oppure out of the money (ad esempio se il prezzo dell’asset scende a 5 €), non vi è alcun vantaggio nell’esercitare l’opzione e quindi non esiste valore intrinseco.
Il valore estrinseco è la parte del valore di un’opzione che eccede il suo valore intrinseco. In sostanza, è un valore che riflette il potenziale che l’opzione aumenti di valore prima della scadenza.
Se la volatilità implicita di un’opzione aumenta, cresce anche la probabilità che il contratto finisca in the money alla scadenza, aumentando quindi il suo valore estrinseco. Tutto ciò è influenzato dalla durata del contratto e, per questo motivo, il valore estrinseco è talvolta chiamato anche “valore temporale”.
Il valore estrinseco si calcola sottraendo il valore intrinseco dal prezzo dell’opzione. Ad esempio, se l’opzione ha un valore intrinseco di 5 € e la call ha un premio di 7 €, il valore estrinseco è 2 €.
Il valore estrinseco tende a diminuire nel corso della vita del contratto. Questo perché, man mano che il tempo alla scadenza si riduce, diminuisce anche la probabilità che l’opzione finisca in the money.
Come per qualsiasi operazione di trading, i prezzi delle opzioni non riflettono sempre il loro reale valore di mercato. Se esiste una chiara discrepanza tra il prezzo dell’opzione e il suo valore teorico, ciò potrebbe indicare che l’opzione è sopravvalutata o sottovalutata.
La determinazione del prezzo delle opzioni fornisce una stima di quanto un’opzione dovrebbe valere assumendo mercati efficienti e assenza di costi di transazione. I trader utilizzano questi modelli di pricing per valutare se un’opzione sia sopravvalutata o sottovalutata rispetto al suo valore teorico.
Il valore di mercato nel trading su opzioni si riferisce al prezzo effettivo al quale un’opzione viene scambiata in quel momento sul mercato. Il valore di mercato è determinato dalle dinamiche di domanda e offerta, dal sentiment degli investitori, dalle notizie e da altri fattori di mercato. Può differire dal valore teorico di un’opzione per vari motivi, come cambiamenti nelle condizioni di mercato, improvvisi aumenti o diminuzioni della volatilità, variazioni dei tassi di interesse o movimenti del prezzo dell’asset sottostante. Il valore di mercato riflette quindi le condizioni reali del mercato e la percezione dei partecipanti.
In sintesi, il prezzo teorico di un’opzione è una stima calcolata del suo valore basata su modelli matematici e ipotesi, mentre il valore di mercato è il prezzo effettivo al quale le opzioni vengono scambiate sul mercato, influenzato dalle dinamiche di domanda e offerta in tempo reale. I trader spesso confrontano il valore teorico delle opzioni con il loro valore di mercato per individuare possibili opportunità operative derivanti dalle differenze tra i due.
Un prezzo equo per un’opzione riflette essenzialmente la probabilità che scada in the money, combinata con il potenziale profitto. È importante ricordare che il trading su opzioni comporta un rischio elevato e che potresti anche subire una perdita.
Per utilizzare la valutazione delle opzioni come base per possibili idee operative, possono essere utili le seguenti linee guida:
Definisci l’obiettivo dell’operazione – si tratta di un’operazione speculativa oppure di una copertura di un asset esistente? Questo influenzerà il tipo di opzione scelto e quanto sei disposto a pagare per essa.
Prenditi il tempo per comprendere le condizioni di mercato e i fattori specifici che influenzano il prezzo di un’opzione. Consulta i calendari economici e degli eventi societari per individuare eventi che potrebbero influenzare la volatilità durante la durata del contratto.
Determina il rapporto rischio/rendimento.
Utilizza uno strumento di pricing, come il modello BSM (descritto sopra), per valutare l’opzione.
Definisci i parametri dell’operazione.